
España destina 300 millones de euros en préstamos participativos a pymes que innovan frente al cambio climático, y buena parte de las startups climáticas todavía no sabe si encaja en la línea. Innovación x Clima, gestionada por ENISA desde julio de 2026, abre un carril propio para soluciones de prevención, resiliencia y recuperación ante emergencias. No obstante, no es una subvención ni un cheque en blanco: exige fondos propios, un plan de negocio defendible y un encaje claro con sus supuestos. Consultoras especializadas en financiación pública como Nexen Capital ven a menudo cómo proyectos con buena tecnología se quedan fuera por detalles de elegibilidad. En esta guía verás qué financia la línea, quién puede pedirla, cuánto cuesta y cómo preparar una solicitud sólida.
Qué es Innovación x Clima y por qué cambia la financiación climática
Innovación x Clima es la primera línea de ENISA con presupuesto propio para la innovación climática. Hasta ahora, un proyecto de resiliencia competía en las líneas generales con cualquier otro modelo de negocio; desde julio de 2026 tiene un instrumento pensado para su caso.
Un préstamo participativo dentro del Fondo FEPYME
El Ministerio de Industria y Turismo presentó la línea el 22 de julio de 2026, integrada en el Fondo FEPYME (Fondo del Emprendimiento y de la Pequeña y Mediana Empresa) que gestiona ENISA. Financia a pymes que desarrollen soluciones innovadoras para anticipar riesgos, reforzar la resiliencia climática o acelerar la recuperación de empresas y territorios afectados por catástrofes y emergencias. Los importes van de 25.000 a 1.500.000 euros y la solicitud se presenta online en la ficha oficial de Innovación x Clima en ENISA, sin una convocatoria con fecha de cierre: se tramita por orden de entrada mientras haya fondos.
El contexto explica la apuesta: según el Ministerio, la economía ambiental aportó el 2,7% del PIB español en 2024 y más de medio millón de empleos. Para un founder del sector, el mensaje es claro: el capital público ya no solo mira a la descarbonización, también al agua, la energía, la prevención de desastres y la adaptación del territorio.
Qué incluye el programa además del dinero
El programa incorpora una Plataforma Nacional de Innovación Climática, un mapa de quién innova, dónde y con qué necesidades, y un programa de retos de innovación climática con convocatorias sobre agua, energía, prevención de catástrofes y adaptación territorial. Lo completa un espacio de gobernanza público-privada que fija los retos prioritarios. Estar en ese mapa da visibilidad ante administraciones y corporates que buscan soluciones.
¿Es una subvención o hay que devolverlo?
Hay que devolverlo. Es un préstamo participativo: ENISA no entra en tu capital ni en la gestión y no pide garantías reales ni personales, porque la garantía es el propio proyecto y la solvencia del equipo. A cambio, una parte del interés depende de cómo le vaya a la empresa: es deuda, pero se comporta como un socio financiero paciente.
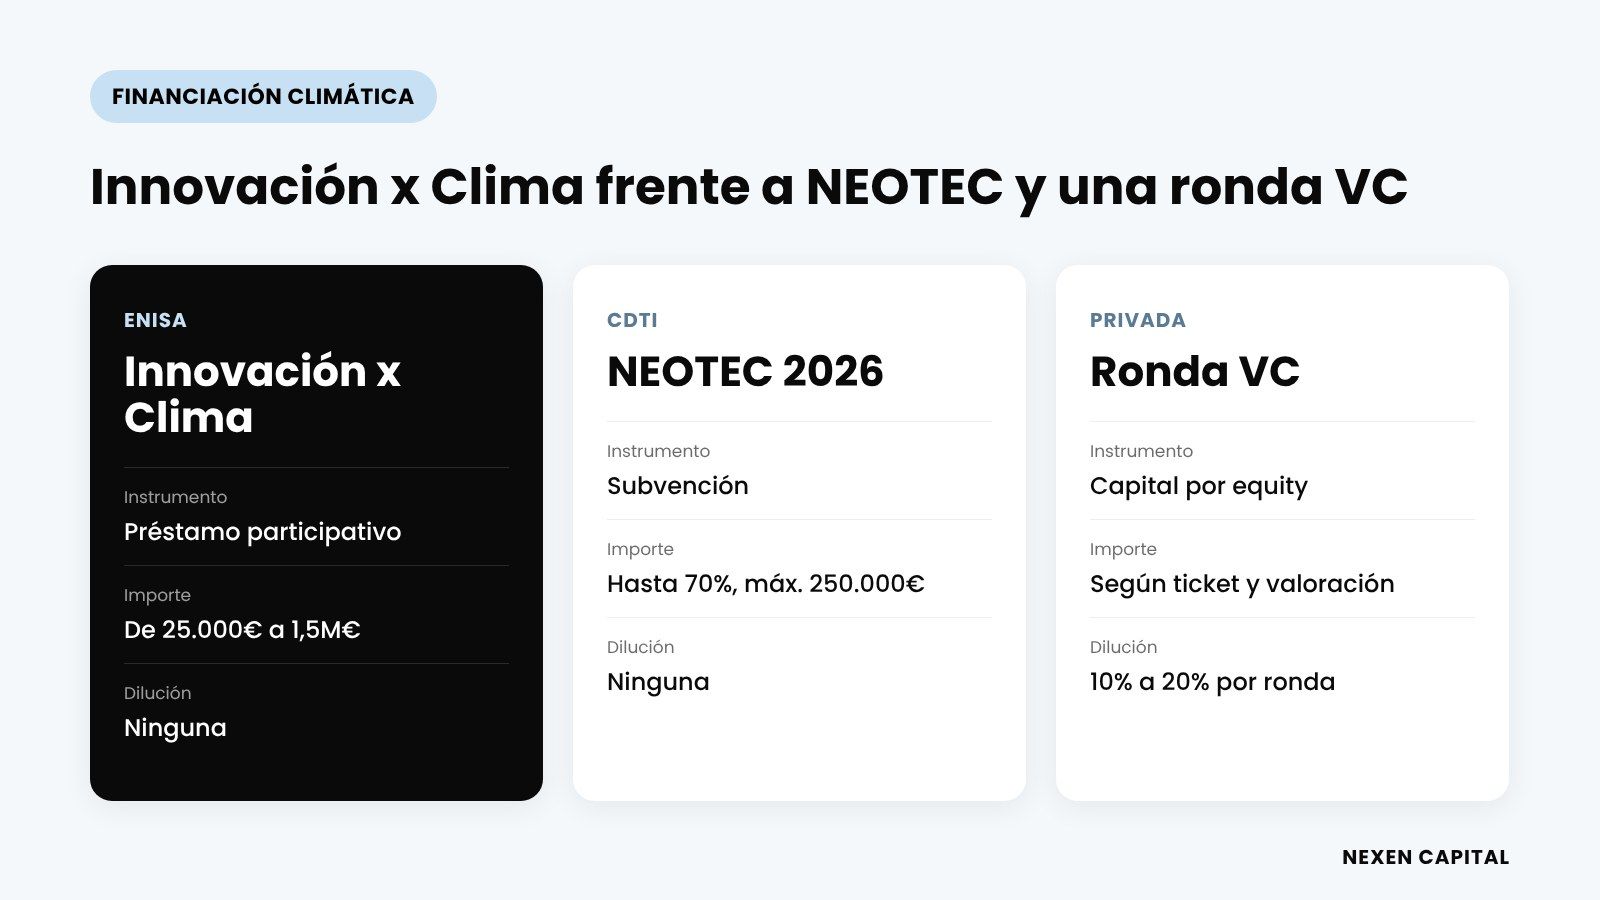
Estos instrumentos no se excluyen, y lo habitual es encadenarlos, como explicamos al hablar de cómo combinar CDTI, ENISA y venture capital. Así se diferencian:
|
Concepto |
Innovación x Clima (ENISA) |
NEOTEC 2026 (CDTI) |
Ronda de venture capital |
|---|---|---|---|
|
Instrumento |
Préstamo participativo |
Subvención a fondo perdido |
Capital a cambio de equity |
|
Importe |
De 25.000€ a 1,5M€ |
Hasta el 70% del presupuesto, máx. 250.000€ (325.000€ si contratas un doctor) |
Según ticket y valoración |
|
Dilución |
Ninguna |
Ninguna |
Habitualmente entre un 10% y un 20% por ronda |
|
Acceso |
Ventanilla abierta, por orden de entrada |
Convocatoria anual en concurrencia competitiva |
Negociación con cada inversor |
|
Qué se evalúa |
Viabilidad, fondos propios y encaje climático |
Tecnología propia y empresa de menos de 3 años |
Equipo, mercado y potencial de retorno |
Accede a la Plantilla de Solicitud ENISA (Gratis por tiempo limitado) y presenta tu proyecto con seguridad
Requisitos: ¿encaja tu startup en la línea?
El filtro tiene dos capas: un encaje temático o territorial propio de la línea y los requisitos generales de cualquier préstamo ENISA. Fallar en cualquiera supone la inadmisión.
Las dos vías de acceso: solución climática o vínculo territorial
Según la ficha oficial, tu empresa debe aportar soluciones que favorezcan la resiliencia climática o bien estar vinculada a una zona afectada por una emergencia de protección civil. Esta segunda vía cubre a pymes con establecimientos industriales, mercantiles, de servicios o turísticos en la zona, con domicilio social o fiscal allí, que quieran iniciar su actividad en ella o que tengan proveedores en esas zonas. La línea se apoya en el mecanismo Reinicia+ FEPYME DANA PLUS, nacido tras la DANA, de ahí ese componente territorial que muchas startups pasan por alto.
La primera vía es la natural para una startup climática: alerta temprana, gestión del agua, prevención de incendios o modelización de riesgos. La segunda abre la puerta a empresas sin producto climático que operan, invierten o compran en territorios golpeados por una catástrofe.
Criterios societarios y financieros que te dejan fuera
Además del encaje, la empresa tiene que cumplir los requisitos generales de ENISA. Estos son los que más solicitudes frenan:
- Forma jurídica: sociedad mercantil con personalidad jurídica propia y domicilio fiscal en España. Los autónomos quedan fuera.
- Condición de pyme: menos de 250 empleados y facturación inferior a 50 millones de euros o balance inferior a 43 millones, según la definición europea.
- Fondos propios: deben ser, como mínimo, iguales al importe del préstamo solicitado. Con patrimonio negativo, no pasas el filtro.
- Obligaciones al día: al corriente con Hacienda y Seguridad Social, sin reintegros pendientes y con las últimas cuentas depositadas.
- Sector permitido: puedes pertenecer a cualquier sector salvo el inmobiliario y el financiero.
La lógica del analista es la misma en todas las líneas, así que te conviene repasar los requisitos, criterios de evaluación y errores de ENISA en 2026.
¿Basta con tener un proyecto «verde»?
No. Una actividad sostenible no garantiza el acceso. ENISA busca soluciones que anticipen riesgos, refuercen la resiliencia o aceleren la recuperación ante emergencias, y además exige un modelo de negocio innovador con capacidad de retorno. Una consultora ESG genérica difícilmente encaja; una plataforma que predice inundaciones para aseguradoras, sí. Este es el tipo de matiz que Nexen Capital suele revisar antes de recomendar una línea u otra.
Accede a la Plantilla de Solicitud ENISA (Gratis por tiempo limitado) y presenta tu proyecto con seguridad
Condiciones financieras: cuánto puedes pedir y cuánto te cuesta
Las condiciones siguen la estructura clásica del préstamo participativo de ENISA, con un coste que se adapta a los resultados. Entender cómo se fijan importe e intereses evita sorpresas en tu tesorería.
El límite real son tus fondos propios
Que la línea llegue a 1,5 millones de euros no significa que puedas pedirlos. En la práctica, el techo lo marcan tus fondos propios: con 200.000 euros de patrimonio neto, difícilmente obtendrás más. Además, si solicitas más de 300.000 euros, tus cuentas deben estar auditadas externamente. Por eso, cerrar antes una ampliación de capital suele ser la forma más eficaz de subir el importe. El otro factor es el rating del analista, que explicamos en cómo influye el rating ENISA en el importe y coste de tu préstamo.
Cómo funcionan los dos tramos de interés
El tipo de interés es variable y tiene dos tramos. El primero es el Euríbor más un diferencial que depende del rating de la empresa. El segundo es una remuneración adicional ligada a la rentabilidad financiera: se calcula como la diferencia entre esa rentabilidad y el primer tramo, y solo se paga si la empresa es rentable. La liquidación es trimestral. Se suman una comisión de apertura del 0,5%, hasta 7 años de amortización trimestral y hasta 2 de carencia de principal. Además, el préstamo no figura en la CIRBE y sus intereses son deducibles en el Impuesto sobre Sociedades.
¿Qué pasa con el segundo tramo si la empresa pierde dinero?
Si la rentabilidad financiera es negativa, el segundo tramo se considera cero y solo pagas el primero. Es una gran ventaja frente a la deuda bancaria en fase de crecimiento. Ahora bien, cancelarlo antes de tiempo, por decisión propia o por un cambio de control, tiene comisión: el segundo tramo que habría generado el préstamo en toda su vida, menos lo ya pagado. Tenlo presente antes de una venta.
Obligaciones mientras el préstamo está vivo
Debes destinar los fondos al plan presentado, comunicar a ENISA cualquier cambio significativo en la estructura societaria, la administración o la actividad, y evitar la descapitalización de la empresa. En la práctica, esto limita dividendos y reducciones de capital sin autorización. En Nexen Capital recomendamos revisarlo junto al pacto de socios, porque tus próximos inversores lo mirarán en la due diligence.
Cómo preparar la solicitud y combinarla con tu ronda
Como la línea se tramita por orden de entrada, la rapidez cuenta, pero una solicitud incompleta se anula igual de rápido. La clave está en llegar con la documentación cerrada y la narrativa climática bien justificada.
Del portal de ENISA a la firma de la póliza
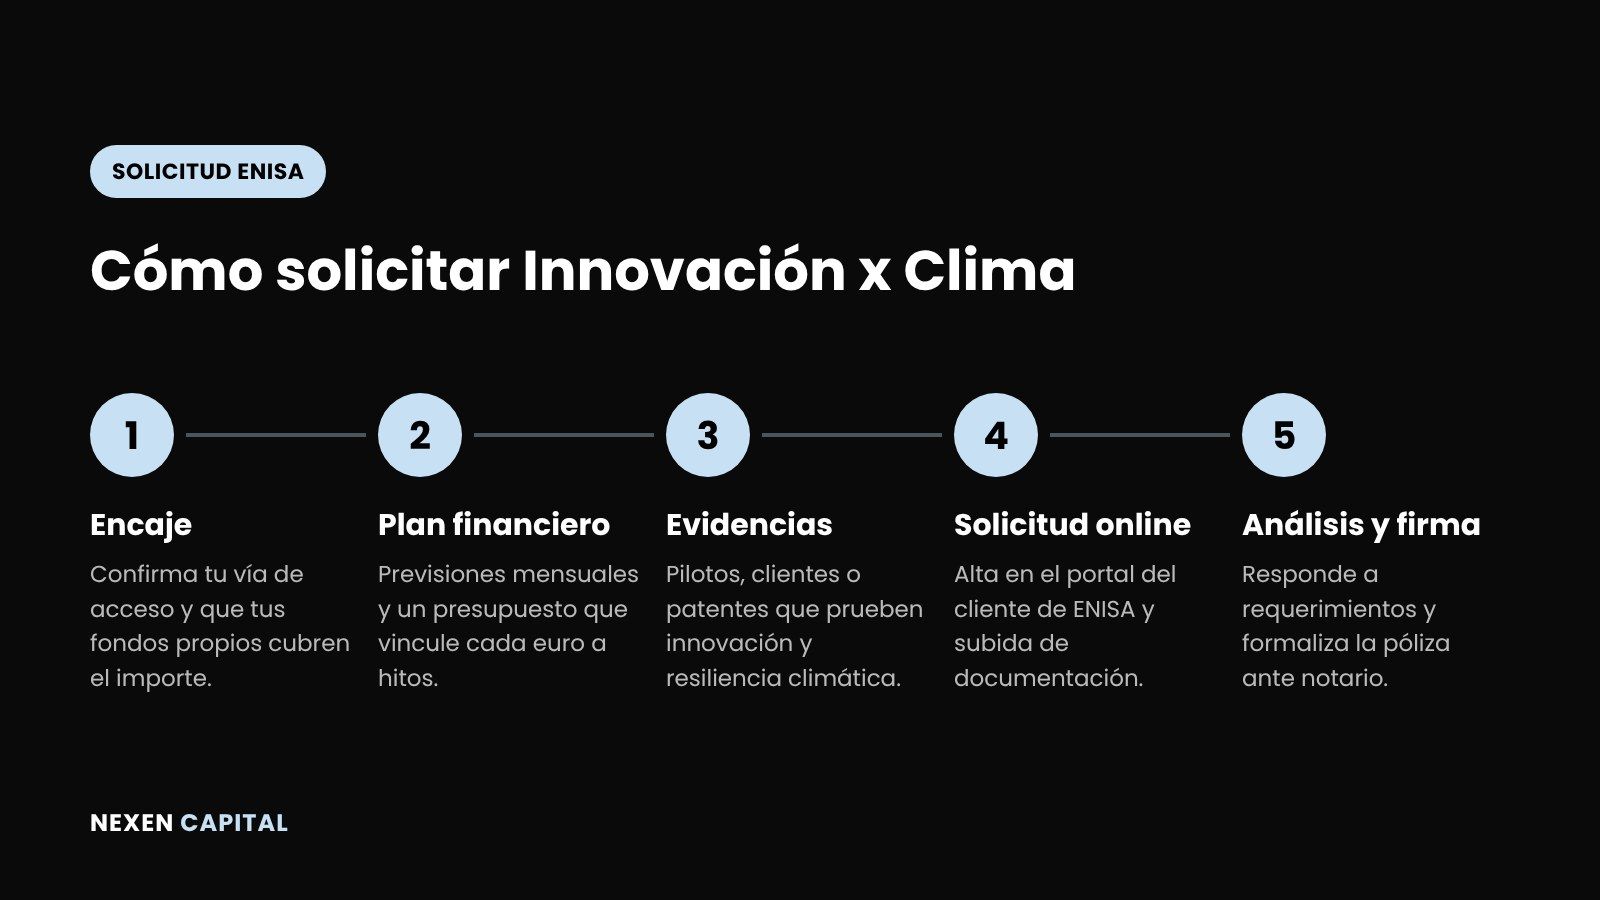
- Diagnóstico de encaje: confirma tu vía de acceso y que tus fondos propios cubren el importe.
- Plan de negocio y financiero: previsiones mensuales, escenario prudente y un presupuesto que vincule cada euro a hitos.
- Evidencias de impacto: pilotos, clientes, patentes o informes que prueben innovación, tracción y resiliencia climática.
- Solicitud online: alta en el portal del cliente de ENISA y subida de la documentación completa desde el primer día.
- Análisis y requerimientos: responde rápido: los plazos de subsanación son cortos y su incumplimiento anula el expediente.
- Aprobación y firma: justificas los condicionantes y formalizas la póliza ante notario antes del desembolso.
La memoria es donde más solicitudes se pierden; tienes el desglose completo en la memoria ENISA perfecta, sección a sección.
Errores que frenan una solicitud climática
- Narrativa climática vaga: hablar de sostenibilidad en general sin explicar qué riesgo anticipa o qué resiliencia refuerza tu producto.
- Pedir más de lo que soportan los fondos propios: es el rechazo más evitable y se resuelve planificando antes la ampliación de capital.
- Documentación inconsistente: cifras que no cuadran entre memoria, cuentas y plan financiero generan requerimientos y retrasos.
- Dependencia excesiva del préstamo: un plan que se sostiene casi solo con dinero público transmite riesgo; ENISA quiere ver socios que también apuestan.
Cómo encajar Innovación x Clima en tu estrategia de fundraising
El préstamo funciona mejor como complemento de una ronda que como sustituto. Cerrar primero una ampliación con business angels o un fondo eleva lo que puedes pedir, y el préstamo alarga tu runway sin diluir. A la inversa, llegar al comité de inversión con financiación pública aprobada reduce el riesgo percibido y refuerza tu posición en la valoración. Así lo plantean firmas como Nexen Capital al diseñar la estrategia de financiación de una startup climática: primero el orden de las piezas, después la ejecución.
¿Cómo te puede ayudar Nexen Capital en este proceso?
Nexen Capital es una consultora especializada en fundraising para startups, combinando financiación privada y pública. Trabajamos junto a Delvy para ofrecer un servicio 360 que cubre la preparación financiera y el soporte legal, ahorrándote tiempo y evitando errores críticos (ceder gran parte de tu empresa, cláusulas de inversión abusivas) que pueden comprometer tu compañía por falta de conocimiento o de tiempo. La falta de financiación es el segundo motivo de fracaso de las startups y, aun consiguiéndola, cerca del 70% no logra la siguiente ronda y termina cerrando por una mala estrategia de financiación. Nuestro objetivo es que no te ocurra.
1. Búsqueda de inversores (Pre-Seed a Serie A)
Analizamos tu empresa, preparamos una estrategia y realizamos la búsqueda de inversores por encaje (fase, sector y ticket) para acelerar la captación de inversores. Ofrecemos desde servicios de acompañamiento hasta la ejecución completa de la ronda, reduciendo una ronda a un 50% de tiempo, evitando aceptar términos desfavorables en term sheets o pactos de socios por presión de tiempo.
2. Financiación Pública
Preparamos y presentamos solicitudes de ENISA, CDTI y otras líneas a éxito, gestionando de principio a fin elegibilidad, memorias, plan financiero, anexos, subsanaciones y seguimiento. Te ahorramos decenas de horas y minimizamos errores que pueden tumbar la solicitud.
3. Foros de inversión y comunidad
Gestionamos el foro de inversión The Venture Studio, con más de 200 inversores y eventos bimestrales en Madrid y Barcelona para startups que buscan entre 250k€ y 5M€. Además, contamos con una comunidad de 1.000+ emprendedores donde compartimos contenido práctico a diario y realizamos formaciones en directo cada viernes en nuestro grupo de emprendedores.
Preguntas frecuentes sobre ENISA Innovación x Clima
¿Puedo pedir Innovación x Clima si ya tengo un préstamo ENISA vivo?
Depende. ENISA mide el riesgo total que asume con tu empresa, así que un préstamo vivo reduce el margen y pesa en el rating. La ficha oficial no detalla la compatibilidad entre líneas, así que lo prudente es consultarlo con ENISA antes de solicitar y llegar con el préstamo anterior al corriente de pago.
¿Qué ocurre si mi startup tiene menos de un año y aún no ha cerrado ningún ejercicio?
Puedes solicitarlo, pero el análisis será casi totalmente cualitativo: equipo, modelo de negocio y plan. Sin histórico, el importe suele ser más prudente y los fondos propios siguen marcando el límite. Conviene acompañarla de una ampliación de capital reciente y de evidencias de tracción, aunque sean pilotos o cartas de intención.
¿Cuánto tiempo tarda ENISA en resolver una solicitud de esta línea?
ENISA no publica un plazo de resolución para Innovación x Clima. El proceso completo hasta el desembolso suele llevar varios meses y depende mucho de la calidad del expediente. Lo que más acorta los tiempos es un expediente completo y responder rápido a los requerimientos.
¿Es compatible con NEOTEC u otras subvenciones?
Son instrumentos distintos: NEOTEC subvenciona un proyecto tecnológico y Innovación x Clima financia el plan de negocio con un préstamo. La ficha de ENISA no recoge incompatibilidades, pero cada convocatoria de subvenciones fija las suyas. Revisa las bases de NEOTEC antes de combinarlas y declara siempre las ayudas recibidas para evitar reintegros.
¿Tengo que demostrar el impacto climático con métricas?
No hay una métrica obligatoria publicada, pero cuanto más concreto seas, mejor. Explica qué riesgo aborda tu solución, a quién protege y cómo se mide: hectáreas monitorizadas, litros ahorrados o tiempo de alerta ganado. Los datos de pilotos reales pesan más que cualquier estimación futura.
Innovación x Clima es una oportunidad poco habitual: 300 millones de euros reservados para pymes que convierten el riesgo climático en producto, sin dilución y sin avales. Ahora bien, el acceso no depende de lo verde que sea tu proyecto, sino de que encaje en sus supuestos, de que tus fondos propios sostengan el importe y de que el plan de negocio resista el análisis de ENISA.
Como la línea funciona por orden de entrada, anticiparse marca la diferencia. Revisa tu encaje, ordena tu capital y prepara la memoria con tiempo, apoyándote en un equipo especializado si quieres evitar errores que tumben el expediente.
Accede a la Plantilla de Solicitud ENISA (Gratis por tiempo limitado) y presenta tu proyecto con seguridad