
Imagina que tu startup recibe 200.000 euros de una subvención y otros 200.000 de un préstamo ENISA en el mismo año. En caja es el mismo dinero, pero en tus cuentas y en tu Impuesto sobre Sociedades se comportan de forma casi opuesta: la subvención acaba siendo un ingreso que tributa, mientras que el préstamo es una deuda cuyos intereses puedes deducir. Entender esa diferencia evita sorpresas en el cierre, en la auditoría y en la due diligence de tu próxima ronda. Es el tipo de situación que Nexen Capital suele identificar en startups que combinan financiación pública sin un buen tratamiento contable. En este post verás cómo se registra y tributa cada uno, con sus excepciones.
Subvención y préstamo: dos naturalezas contables distintas
El Plan General de Contabilidad trata la subvención como un apoyo que no hay que devolver y el préstamo como una obligación de pago. De esa diferencia se derivan su lugar en el balance, su efecto en la cuenta de resultados y su tributación.
Qué es cada cosa para el Plan General de Contabilidad
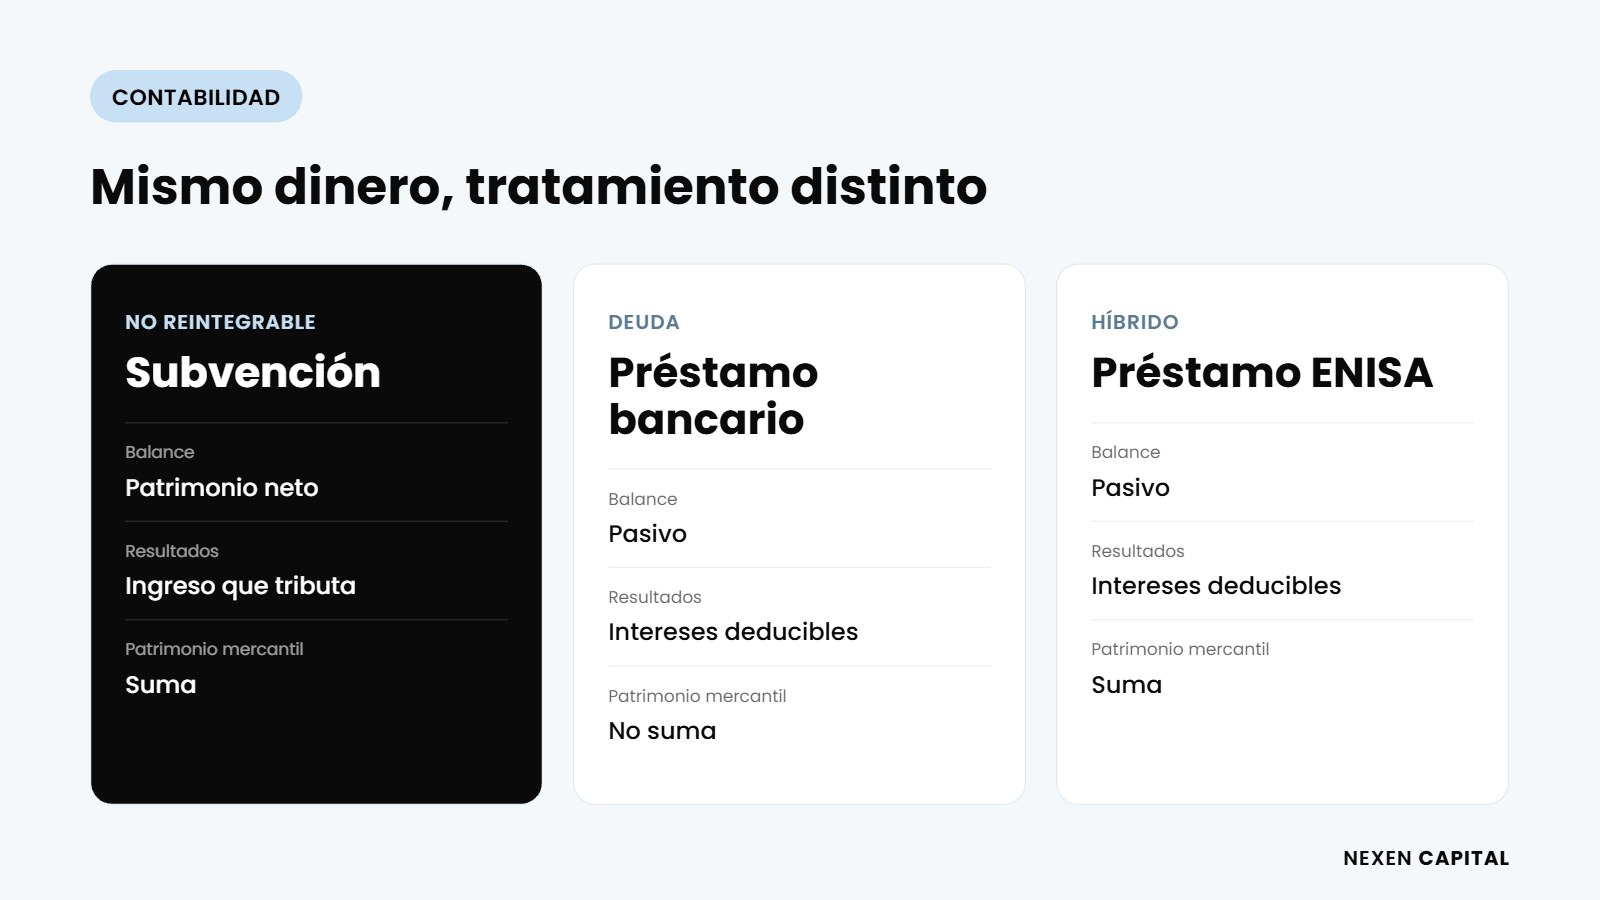
Según la norma de registro y valoración 18ª, la subvención no reintegrable se registra primero en el patrimonio neto y después se lleva a resultados como ingreso, según su finalidad. Mientras sea reintegrable, porque no se han cumplido las condiciones, se registra como un pasivo. El préstamo, en cambio, es un pasivo financiero que se valora a coste amortizado, y sus intereses son un gasto financiero. El préstamo participativo de ENISA es un caso intermedio: contablemente es deuda, pero computa como patrimonio a efectos mercantiles.
|
Concepto |
Subvención no reintegrable |
Préstamo bancario o ICO |
Préstamo participativo ENISA |
|---|---|---|---|
|
Dónde se registra |
Patrimonio neto (130 o 132) y después resultados |
Pasivo (170 y 520) |
Pasivo, pero cuenta como patrimonio a efectos mercantiles |
|
Efecto en resultados |
Ingreso (740 o 746) |
Gasto financiero por intereses |
Gasto financiero por intereses |
|
Impuesto sobre Sociedades |
Tributa a medida que se imputa como ingreso |
Intereses deducibles, con límites |
Intereses deducibles, salvo dentro del grupo |
|
Efecto en el balance |
Refuerza el patrimonio neto |
Aumenta el endeudamiento |
Refuerza los fondos propios mercantiles |
¿Cuándo deja una subvención de ser reintegrable?
Cuando existe un acuerdo individual de concesión a favor de la empresa, se han cumplido las condiciones establecidas y no hay dudas razonables sobre su cobro. Hasta entonces, la ayuda se registra como deuda transformable en subvención, en las cuentas 172 o 522, y no refuerza tu patrimonio neto.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)
Cómo se contabiliza y tributa una subvención
La clave de una subvención está en cuándo se convierte en ingreso. No se lleva a resultados al cobrarla, sino a medida que se cumple su finalidad, y eso marca cuándo tributa.
Subvenciones de capital y de explotación
Si la subvención financia un activo, como un equipo o un desarrollo que se activa, se registra en la cuenta 130 y se traspasa a resultados en la cuenta 746 en proporción a la amortización de ese activo. Si financia gastos, como sueldos de un proyecto, se imputa como ingreso a medida que esos gastos se devengan. En el patrimonio neto, la subvención se presenta neta de su efecto fiscal, que se recoge como un pasivo por impuesto diferido en la cuenta 479.
El efecto en el Impuesto sobre Sociedades
La subvención tributa en el Impuesto sobre Sociedades en el ejercicio en que se imputa como ingreso. Para una startup con pérdidas, ese ingreso suele quedar absorbido por el resultado negativo o por las bases imponibles negativas de años anteriores. Si ya tienes beneficios y eres empresa emergente, tributará al tipo reducido del 15%, como explicamos en el post sobre el Impuesto sobre Sociedades al 15% para startups. Estos son los puntos que más se pasan por alto:
- Deducción por I+D: la base de la deducción se reduce en el 65% de las subvenciones recibidas para esas actividades e imputadas como ingreso.
- Impuesto diferido: la parte de la subvención aún no imputada a resultados lleva asociado un pasivo fiscal.
- Calendario: cobrar un anticipo no significa tributar ese año, porque lo que manda es la imputación contable.
- Reintegro: si incumples condiciones y tienes que devolver la ayuda, deberás corregir lo registrado y pagar intereses de demora.
- Justificación: la contabilidad debe permitir identificar los gastos financiados, porque es lo que revisará el organismo.
¿La subvención cuenta como patrimonio neto para evitar la disolución?
Sí. A efectos de reducción de capital y de disolución por pérdidas, el Código de Comercio parte del patrimonio neto contable, que incluye las subvenciones no reintegrables pendientes de imputar. Para una startup con pérdidas acumuladas, esto puede marcar la diferencia frente a la causa de disolución. Fondos y consultoras como Nexen Capital revisan este punto antes de cada ronda.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)
Cómo se contabiliza y tributa un préstamo
Un préstamo no genera ingreso: aumenta la caja y la deuda por el mismo importe. Su efecto en resultados viene de los intereses, que en general son deducibles en el Impuesto sobre Sociedades.
Préstamo bancario: intereses deducibles con límites
El préstamo se registra como pasivo, a largo o corto plazo según su vencimiento, y los intereses se reconocen como gasto financiero aplicando el tipo de interés efectivo. Fiscalmente, los gastos financieros netos son deducibles con el límite del 30% del beneficio operativo, pero en todo caso se pueden deducir hasta 1 millón de euros al año. En la práctica, pocas startups llegan a ese límite, así que los intereses suelen ser deducibles en su totalidad.
Préstamos a tipo cero o bonificado: la subvención escondida
Cuando un organismo público presta a tipo cero o por debajo del mercado, como ocurre con algunas ayudas del CDTI, el préstamo se registra por su valor razonable, descontando los pagos al tipo de mercado. La diferencia con el importe recibido es una subvención de tipo de interés, que se trata como cualquier otra subvención. Así lo establece la consulta 1 del BOICAC 81 del ICAC, y la consulta 2 del BOICAC 125 aplica un criterio similar a las ayudas vinculadas al aval de un préstamo ICO. Del mismo modo, el tramo no reembolsable de un préstamo del CDTI se contabiliza como subvención.
El préstamo participativo de ENISA
Contablemente, el préstamo de ENISA es deuda y sus intereses, tanto el fijo como el variable ligado a resultados, son gasto financiero. Sin embargo, la normativa que regula los préstamos participativos los considera patrimonio neto a efectos de reducción de capital y liquidación de sociedades. Sus intereses son deducibles, salvo que el préstamo se conceda dentro del mismo grupo de empresas. Tienes el detalle en el post sobre qué es un préstamo participativo.
¿Un préstamo a tipo cero genera un ingreso que tributa?
Sí, la subvención de tipo de interés se imputa a resultados según su finalidad. A la vez, reconoces un gasto financiero mayor que el interés que pagas, porque contabilizas el préstamo al tipo de mercado. A lo largo de la vida del préstamo los dos efectos tienden a compensarse, pero cambian el ejercicio en que aparece cada importe. Este es el tipo de situación que Nexen Capital suele identificar al preparar una ronda: préstamos bonificados registrados por su importe nominal.
Qué conviene según tu situación fiscal y contable
La decisión entre subvención y préstamo depende sobre todo del proyecto y de la fase. Pero el impacto contable y fiscal sí cambia cómo conviene combinarlos y en qué orden.
Señales que debes mirar
- Pérdidas acumuladas: si tienes bases imponibles negativas, el ingreso de una subvención apenas tributará a corto plazo.
- Patrimonio neto bajo: la subvención y el préstamo participativo refuerzan el patrimonio mercantil, el préstamo bancario no.
- Deducciones por I+D: si aplicas deducciones, recuerda que la subvención reduce su base y calcula el efecto conjunto.
- Endeudamiento: más deuda bancaria empeora las ratios que miran los inversores y la propia ENISA.
- Auditoría y due diligence: un tratamiento incorrecto de préstamos bonificados es uno de los ajustes más habituales.
El orden que funciona
Así lo plantean firmas como Nexen Capital, que coordinan la estrategia de financiación con el área financiera de cada startup:
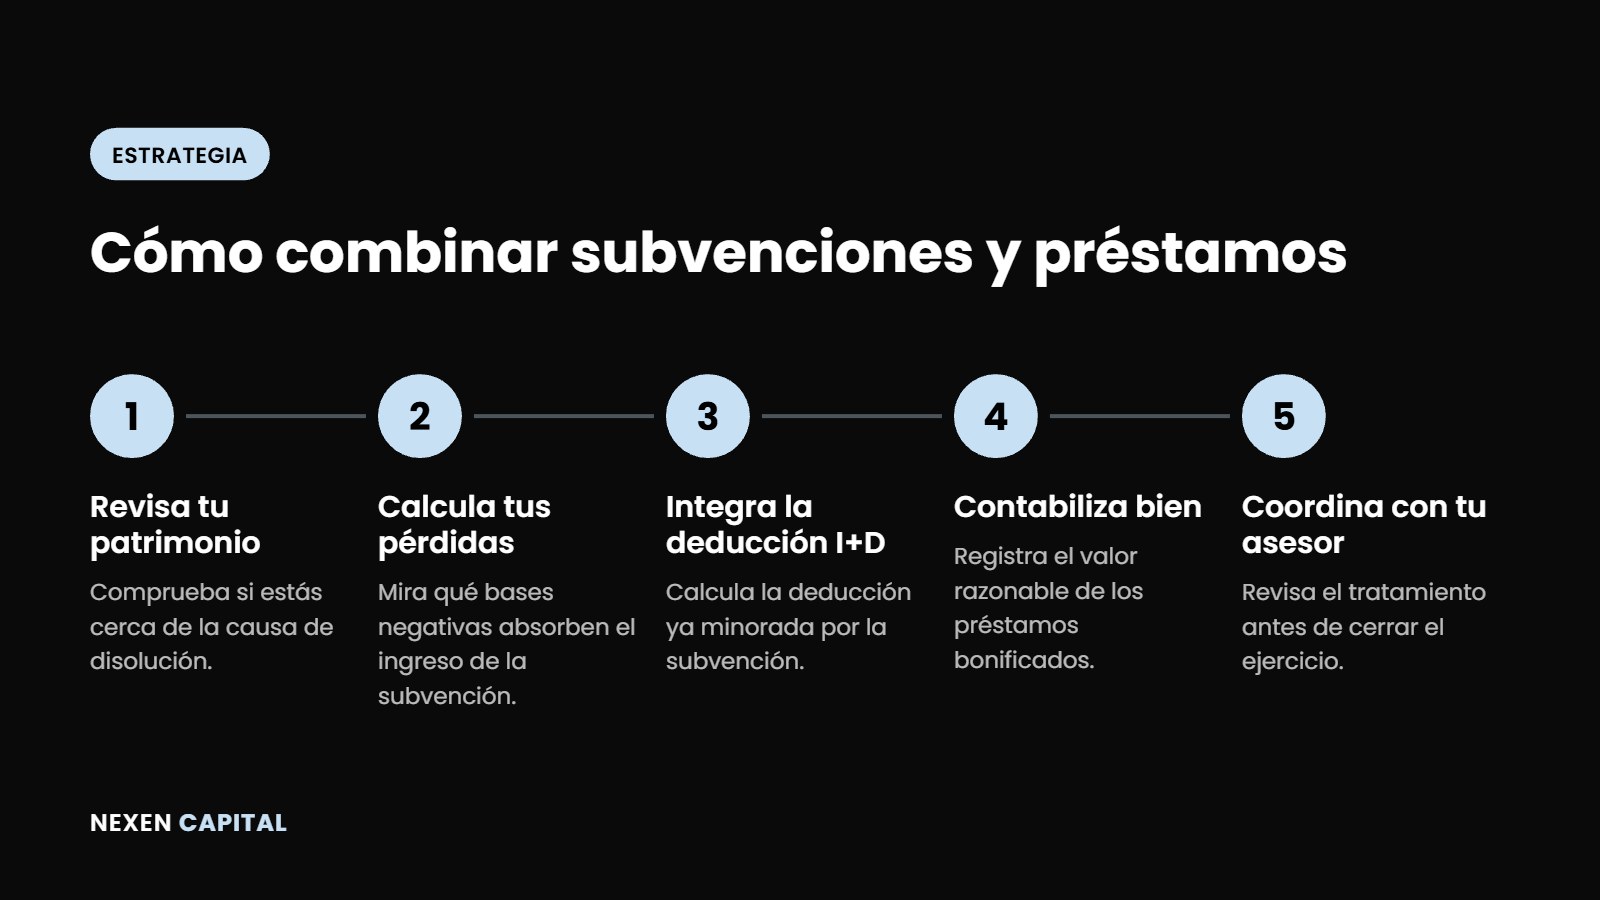
- Revisa tu patrimonio: comprueba si estás cerca de la causa de disolución antes de elegir instrumento.
- Calcula tus pérdidas: mira cuántas bases imponibles negativas puedes compensar con el ingreso de la subvención.
- Integra la deducción I+D: calcula la deducción ya minorada por la subvención y valora monetizarla.
- Contabiliza bien desde el inicio: registra el valor razonable de los préstamos bonificados y la subvención implícita.
- Coordina con tu asesor: revisa con tu asesor fiscal y tu auditor el tratamiento antes de cerrar el ejercicio.
Una contabilidad clara de la financiación pública también se nota en tu balance, que es lo primero que analiza un inversor. Repasa cómo analizar tu balance de situación para detectar estos efectos a tiempo.
¿Cómo te puede ayudar Nexen Capital en este proceso?
Nexen Capital es una consultora especializada en fundraising para startups, combinando financiación privada y pública. Trabajamos junto a Delvy para ofrecer un servicio 360 que cubre la preparación financiera y el soporte legal, ahorrándote tiempo y evitando errores críticos (ceder gran parte de tu empresa, cláusulas de inversión abusivas) que pueden comprometer tu compañía por falta de conocimiento o de tiempo. La falta de financiación es el segundo motivo de fracaso de las startups y, aun consiguiéndola, cerca del 70% no logra la siguiente ronda y termina cerrando por una mala estrategia de financiación. Nuestro objetivo es que no te ocurra.
1. Búsqueda de inversores (Pre-Seed a Serie A)
Analizamos tu empresa, preparamos una estrategia y realizamos la búsqueda de inversores por encaje (fase, sector y ticket) para acelerar la captación de inversores. Ofrecemos desde servicios de acompañamiento hasta la ejecución completa de la ronda, reduciendo una ronda a un 50% de tiempo, evitando aceptar términos desfavorables en term sheets o pactos de socios por presión de tiempo.
2. Financiación Pública
Preparamos y presentamos solicitudes de ENISA, CDTI y otras líneas a éxito, gestionando de principio a fin elegibilidad, memorias, plan financiero, anexos, subsanaciones y seguimiento. Te ahorramos decenas de horas y minimizamos errores que pueden tumbar la solicitud.
3. Foros de inversión y comunidad
Gestionamos el foro de inversión The Venture Studio, con más de 200 inversores y eventos bimestrales en Madrid y Barcelona para startups que buscan entre 250k€ y 5M€. Además, contamos con una comunidad de 1.000+ emprendedores donde compartimos contenido práctico a diario y realizamos formaciones en directo cada viernes en nuestro grupo de emprendedores.
Preguntas frecuentes sobre subvenciones y préstamos en la contabilidad de una startup
¿Tengo que pagar IVA por una subvención?
No, salvo en un caso concreto. Las subvenciones que no están vinculadas al precio de tus ventas no forman parte de la base imponible del IVA. Solo tributarían si estuvieran directamente ligadas al precio de las operaciones, algo poco habitual en las ayudas de I+D o de emprendimiento. Además, la normativa vigente no limita la deducción del IVA soportado por recibir subvenciones.
¿Contabilizo la subvención cuando me la conceden o cuando la cobro?
Cuando cumple los requisitos para ser no reintegrable, no cuando la cobras. En ese momento la registras en el patrimonio neto con cargo a un derecho de cobro frente a la Administración, en la cuenta 4708. Si recibes un anticipo antes de cumplir las condiciones, lo registras como deuda transformable en subvención.
¿Puedo compensar el ingreso de la subvención con pérdidas de años anteriores?
Sí. El ingreso de la subvención forma parte de la base imponible, y puedes compensarla con bases imponibles negativas de ejercicios anteriores con los límites de la ley. Para muchas startups, esto significa que la subvención no genera cuota a pagar en los primeros años, aunque consume pérdidas que podrías usar más adelante.
¿Son deducibles los intereses del préstamo ENISA?
Sí, tanto el interés fijo como el variable ligado a resultados se registran como gasto financiero y son deducibles, con el límite general de los gastos financieros. La excepción son los préstamos participativos concedidos entre empresas del mismo grupo, cuyos intereses no son deducibles. Un préstamo de ENISA no entra en esa excepción.
¿El tramo no reembolsable del CDTI es subvención o préstamo?
Contablemente, el tramo no reembolsable se registra como subvención y el resto como préstamo, valorado a su valor razonable si tiene un tipo inferior al de mercado. Por tanto, una misma ayuda del CDTI combina los dos tratamientos que has visto en este post, y conviene separarlos desde el primer asiento.
En resumen, una subvención y un préstamo aportan la misma caja, pero se registran y tributan de forma distinta: la subvención pasa por el patrimonio neto y acaba siendo un ingreso que tributa, y el préstamo es una deuda cuyos intereses deduces. Los préstamos bonificados y los participativos mezclan ambos mundos, y por eso concentran los errores más frecuentes.
Si vas a recibir financiación pública este año, el mejor momento para definir su tratamiento contable y fiscal es antes del cierre, no durante la auditoría o la due diligence. Anticiparte te permite optimizar impuestos, proteger tu patrimonio neto y presentar cuentas limpias a tus inversores. Si quieres hacerlo con un equipo especializado, te acompañamos en todo el proceso.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)