
Pedir un préstamo ICO cuando tu startup todavía quema caja cada mes puede convertir una ayuda pública en una cuota que te acorta el runway justo antes de la siguiente ronda. Muchos fundadores asocian la palabra ICO a dinero barato del Estado, pero en la mayoría de líneas quien analiza, decide y asume el riesgo es tu banco. Por eso un préstamo ICO encaja muy bien en unas startups y es un error en otras. Es el tipo de situación que Nexen Capital suele identificar en startups que piden deuda antes de tener ingresos. En este post verás qué líneas existen en 2026, en qué casos te convienen y qué alternativas tienes cuando no.
Cómo funcionan los préstamos ICO en 2026
El Instituto de Crédito Oficial financia empresas de dos formas: a través de los bancos, con las llamadas líneas de mediación, y de forma directa. La diferencia es clave, porque cambia quién decide si te da el dinero.
Líneas de mediación: el banco decide
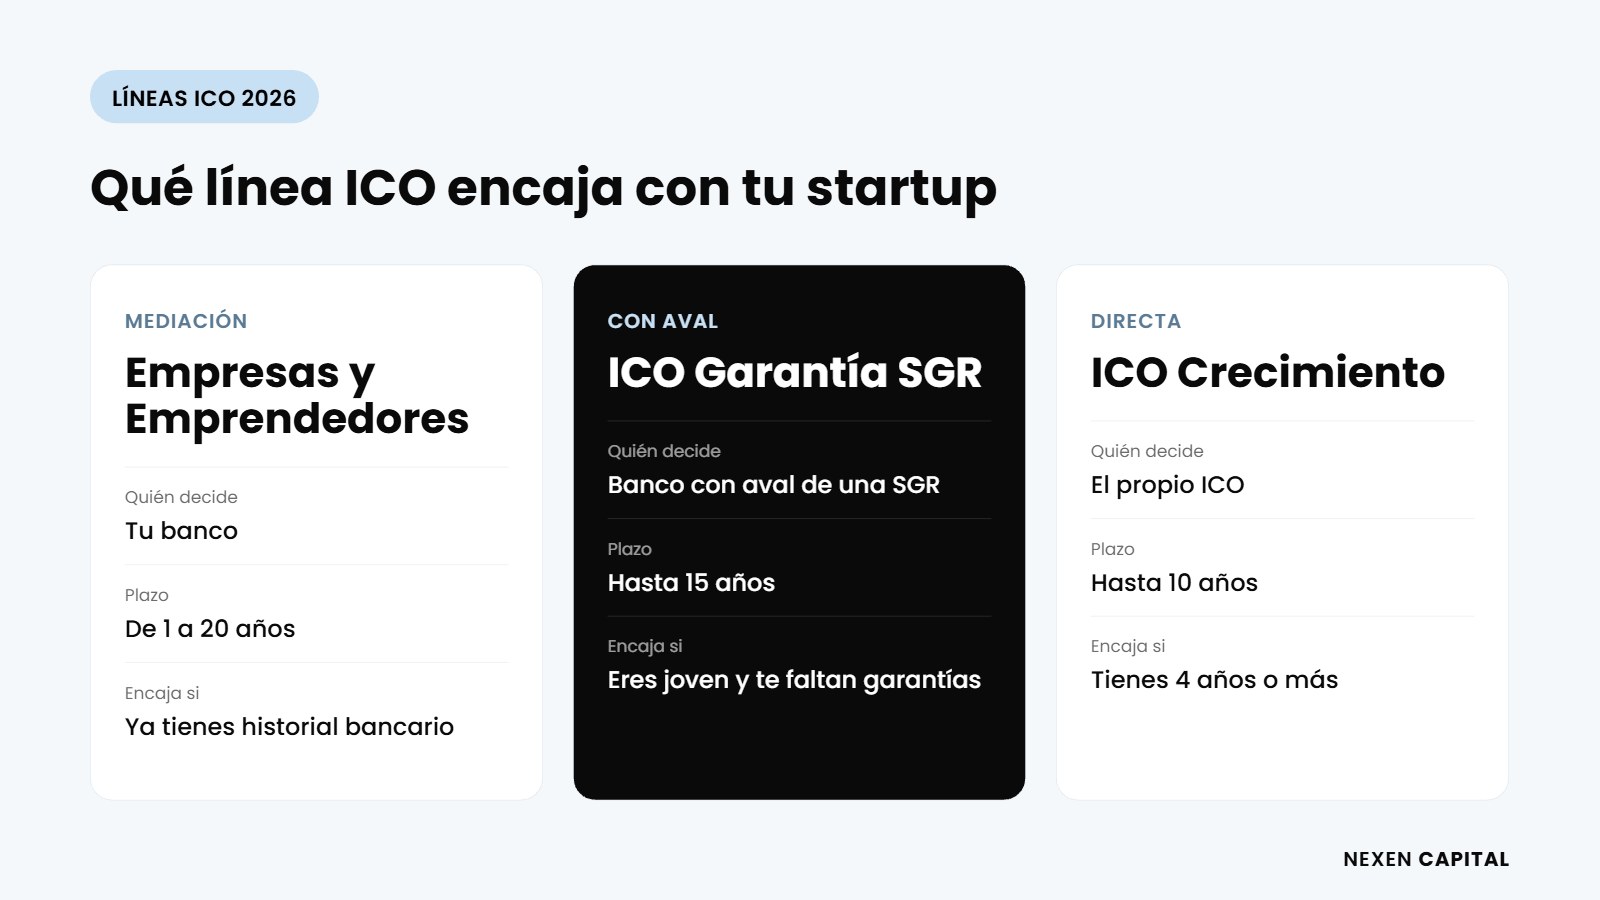
La más conocida es ICO Empresas y Emprendedores, vigente durante 2026. Financia hasta el 100% de las necesidades de inversión o liquidez, a un plazo de 1 a 20 años con hasta 3 años de carencia, mediante préstamo, leasing, renting o línea de crédito. El tipo puede ser fijo o variable, más el margen que fije la entidad, con un coste máximo (TAE) que el ICO publica cada quince días. La solicitud se presenta directamente en el banco, que es quien estudia la operación y pide las garantías. Si necesitas repasar lo básico, tienes el post sobre qué son los préstamos ICO.
ICO Crecimiento: financiación directa
En septiembre de 2025 el ICO lanzó ICO Crecimiento, su primera herramienta de financiación directa y 100% digital para pymes, con una dotación inicial de 1.000 millones de euros y solicitudes abiertas hasta el 31 de diciembre de 2027. Está pensada para empresas viables que la banca no atiende, como modelos basados en intangibles o con un endeudamiento elevado pero sostenible. Presta desde 50.000 euros, a Euribor más un 1,75% como tipo general, que baja si la operación cuenta con garantías.
|
Línea |
Cómo se pide |
Importe |
Plazo |
|---|---|---|---|
|
ICO Empresas y Emprendedores |
A través del banco |
Hasta el 100% de la necesidad |
De 1 a 20 años, hasta 3 de carencia |
|
ICO Garantía SGR/SAECA |
Banco con aval de una SGR |
Hasta el 100% de la necesidad |
Hasta 15 años, con carencia |
|
ICO Crecimiento |
Directamente al ICO, 100% digital |
Desde 50.000 € |
Hasta 10 años en inversión y 5 en circulante |
|
ICO Crédito Comercial |
A través del banco |
Hasta el 100% de la factura |
Hasta 180 días |
¿El dinero de un préstamo ICO lo pone el Estado?
En las líneas de mediación, el ICO aporta los fondos y fija un coste máximo, pero el banco analiza tu solvencia, decide si aprueba la operación y te pide las garantías que considere. Por eso un préstamo ICO se parece mucho a un préstamo bancario normal, con mejores plazos. Solo en ICO Crecimiento tratas directamente con el ICO.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)
Cuándo tiene sentido un préstamo ICO para tu startup
Un préstamo ICO funciona bien cuando la startup ya tiene ingresos y necesita financiar algo concreto con un plazo largo. En ese caso, el plazo de hasta 20 años y la carencia son difíciles de igualar.
Las señales de que encaja
Antes de pedirlo, comprueba que tu startup cumple la mayoría de estas condiciones. Si es así, la deuda ICO puede financiar crecimiento sin ceder equity:
- Ingresos recurrentes: facturación estable que permita pagar la cuota sin depender de la próxima ronda.
- Destino concreto: una inversión en equipos, instalaciones o expansión, o un desfase de circulante identificado.
- Plazo largo: un retorno de la inversión que llega en varios años y encaja con la carencia.
- Ronda reciente: fondos propios recién aportados que mejoran el balance a ojos del banco.
- Aval disponible: una SGR dispuesta a avalar la operación si el banco pide más garantías.
Con aval de una SGR: la vía para startups jóvenes
La línea ICO Garantía SGR/SAECA combina la financiación ICO con el aval de una Sociedad de Garantía Recíproca, como Avalis en Cataluña o Avalmadrid en Madrid. El aval reduce el riesgo del banco y facilita que apruebe la operación a una empresa joven, con menos garantías personales. En ICO Crecimiento, una operación con aval de una SGR por el 100% del préstamo tiene además un tipo pactado según los convenios con la SGR. Lo explicamos en detalle en el post sobre los avales del ICF y Avalis.
¿Puedo pedir ICO Crecimiento si mi startup tiene dos años?
No. ICO Crecimiento exige una antigüedad mínima de cuatro años y cuentas auditadas de los dos últimos ejercicios, o en su defecto un aval público. Ese aval sustituye a la auditoría, no a la antigüedad. Para una startup más joven, las vías realistas son las líneas de mediación con aval de una SGR o ENISA.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)
Cuándo no tiene sentido (y qué hacer en su lugar)
Un préstamo ICO es deuda amortizable: desde que termina la carencia hay que pagar capital e intereses cada mes. Si tu startup todavía no genera caja, esa cuota se come el runway.
Startups sin ingresos o con burn alto
Si estás en pre-seed o seed, con un burn rate elevado y sin ingresos predecibles, el banco difícilmente aprobará la operación sin garantías personales de los socios. Y si la aprueba, cada cuota reduce los meses de caja que tienes hasta la siguiente ronda. Antes de endeudarte, revisa cómo calcular tu burn rate y qué es razonable en tu fase. Fondos y consultoras como Nexen Capital suelen recomendar otras vías en esta etapa:
- ENISA: préstamo participativo sin garantías, con un interés ligado a los resultados y carencia larga.
- Equity: business angels o fondos seed, que no exigen devolución mensual.
- Subvenciones: NEOTEC o ayudas autonómicas para proyectos de I+D, a fondo perdido.
- Venture debt: deuda pensada para startups con métricas tras una ronda reciente.
¿Qué pasa si no puedo devolver un préstamo ICO?
Lo mismo que con cualquier préstamo bancario: el banco reclamará la deuda y ejecutará las garantías que hayas firmado. Si avalaste personalmente, responderás con tu patrimonio. Este es el tipo de situación que Nexen Capital suele identificar en startups que firmaron deuda en una fase demasiado temprana.
Cómo pedir un préstamo ICO paso a paso
Si has llegado a la conclusión de que un préstamo ICO encaja, el proceso es sencillo, pero la negociación marca la diferencia en coste y garantías.
El orden que funciona
Así lo plantean firmas como Nexen Capital, que estructuran la deuda dentro de la estrategia de financiación de cada startup:
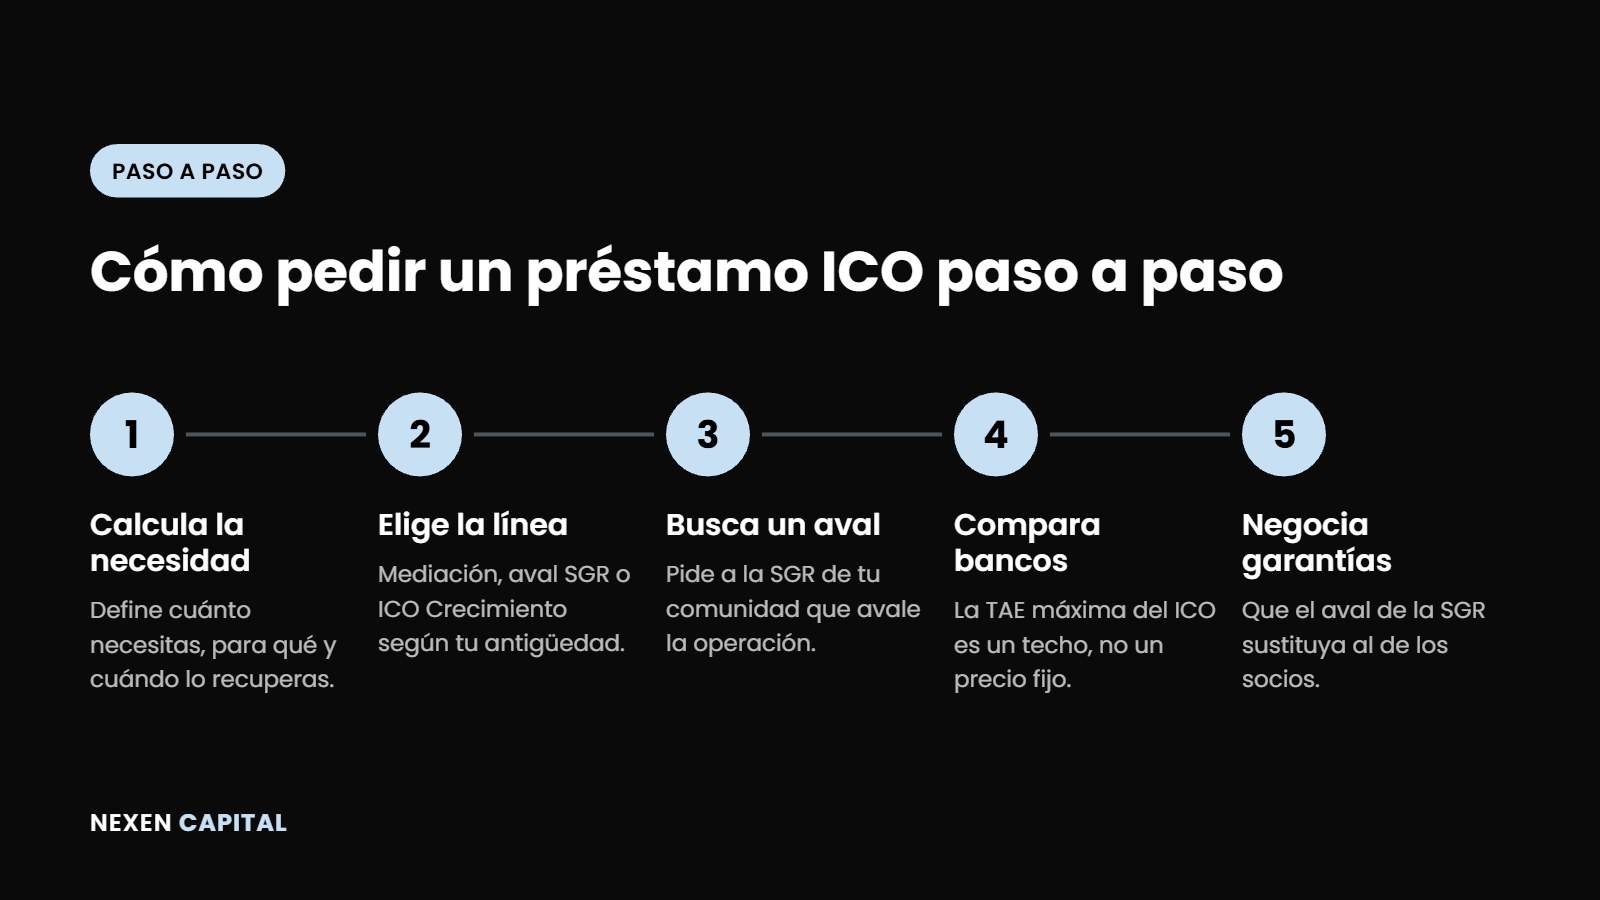
- Calcula la necesidad: define cuánto necesitas, para qué y en qué plazo vas a recuperarlo.
- Elige la línea: mediación si tienes historial bancario, ICO Crecimiento si cumples la antigüedad.
- Busca un aval: pide a la SGR de tu comunidad que avale la operación si te faltan garantías.
- Compara bancos: no todos aplican el mismo margen, y la TAE máxima del ICO es un techo, no un precio fijo.
- Negocia garantías: intenta que el aval de la SGR sustituya al aval personal de los socios.
Combinar un préstamo ICO con ENISA es habitual en startups con tracción, porque ENISA mejora los fondos propios y facilita que el banco apruebe la deuda. Para elegir bien, revisa la comparativa de ENISA frente al banco a siete años.
¿Cómo te puede ayudar Nexen Capital en este proceso?
Nexen Capital es una consultora especializada en fundraising para startups, combinando financiación privada y pública. Trabajamos junto a Delvy para ofrecer un servicio 360 que cubre la preparación financiera y el soporte legal, ahorrándote tiempo y evitando errores críticos (ceder gran parte de tu empresa, cláusulas de inversión abusivas) que pueden comprometer tu compañía por falta de conocimiento o de tiempo. La falta de financiación es el segundo motivo de fracaso de las startups y, aun consiguiéndola, cerca del 70% no logra la siguiente ronda y termina cerrando por una mala estrategia de financiación. Nuestro objetivo es que no te ocurra.
1. Búsqueda de inversores (Pre-Seed a Serie A)
Analizamos tu empresa, preparamos una estrategia y realizamos la búsqueda de inversores por encaje (fase, sector y ticket) para acelerar la captación de inversores. Ofrecemos desde servicios de acompañamiento hasta la ejecución completa de la ronda, reduciendo una ronda a un 50% de tiempo, evitando aceptar términos desfavorables en term sheets o pactos de socios por presión de tiempo.
2. Financiación Pública
Preparamos y presentamos solicitudes de ENISA, CDTI y otras líneas a éxito, gestionando de principio a fin elegibilidad, memorias, plan financiero, anexos, subsanaciones y seguimiento. Te ahorramos decenas de horas y minimizamos errores que pueden tumbar la solicitud.
3. Foros de inversión y comunidad
Gestionamos el foro de inversión The Venture Studio, con más de 200 inversores y eventos bimestrales en Madrid y Barcelona para startups que buscan entre 250k€ y 5M€. Además, contamos con una comunidad de 1.000+ emprendedores donde compartimos contenido práctico a diario y realizamos formaciones en directo cada viernes en nuestro grupo de emprendedores.
Preguntas frecuentes sobre los préstamos ICO para startups
¿Es compatible un préstamo ICO con un préstamo ENISA?
Sí, y es una combinación habitual. ENISA es un préstamo participativo que computa como fondos propios a efectos mercantiles, lo que mejora el balance que analiza el banco antes de aprobar la operación ICO. Lo importante es que la suma de las cuotas de ambos préstamos encaje en tu previsión de caja.
¿Cuánto interés cobra un préstamo ICO?
En las líneas de mediación, el banco fija el tipo y el margen, con el límite de la TAE máxima que el ICO publica cada quince días según el plazo. En ICO Crecimiento, el tipo general es Euribor más un 1,75%, y baja hasta Euribor más un 0,75% si una garantía del Estado o de una entidad con grado de inversión cubre entre el 70% y el 90% del préstamo.
¿Me pedirán aval personal en un préstamo ICO?
Depende del banco y de tu perfil, porque en las líneas de mediación es la entidad quien decide las garantías. En startups jóvenes es frecuente que lo pida. La forma más eficaz de evitarlo es llegar con el aval de una SGR y unos fondos propios sólidos, por ejemplo tras una ronda.
¿Puedo amortizar anticipadamente un préstamo ICO?
Sí, pero revisa la comisión antes de firmar. En ICO Crecimiento, la amortización anticipada voluntaria tiene una comisión del 0,5% del importe amortizado. En las líneas de mediación, las condiciones dependen del contrato con cada banco, así que conviene negociarlas desde el principio.
¿Hasta cuándo puedo solicitar un préstamo ICO?
La línea ICO Empresas y Emprendedores está vigente durante 2026, mientras queden fondos disponibles. ICO Crecimiento admite solicitudes hasta el 31 de diciembre de 2027, salvo que se agote antes. Como las líneas se renuevan cada año, revisa las condiciones vigentes en la web del ICO antes de pedirlo.
En resumen, un préstamo ICO tiene sentido cuando tu startup ya factura, necesita financiar algo concreto y puede pagar la cuota sin depender de la siguiente ronda. En fases tempranas, con burn alto y sin ingresos, ENISA, el equity o las subvenciones suelen encajar mejor, y el aval de una SGR es la llave para acceder a la deuda ICO sin hipotecar al founder.
Si estás valorando pedir deuda, el mejor momento para decidir es antes de sentarte con el banco. Anticiparte te permite elegir la línea adecuada, conseguir el aval y negociar sin presión. Si quieres hacerlo con un equipo especializado, te acompañamos en todo el proceso.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)