
Imagina que el banco aprueba el préstamo de 200.000 euros que necesita tu startup, pero en la última reunión te pide que firmes como avalista personal o que pongas tu piso como garantía. Es una escena muy habitual en Cataluña y en toda España, porque una empresa joven rara vez tiene los activos o el historial que exige el análisis de riesgo clásico. Ahí entran los avales de Avalis de Catalunya y las líneas del Institut Català de Finances (ICF), pensados para cubrir esa falta de garantías. Es el tipo de situación que Nexen Capital suele identificar en startups que firman deuda sin conocer estas alternativas. En este post verás cómo funcionan, qué importes y condiciones ofrecen y cómo pedirlos.
Por qué el banco pide garantías al founder y cómo lo evita una SGR
Un banco presta mirando el balance y las garantías, y una startup suele tener poco de ambas cosas. Por eso tiende a pedir el respaldo personal de los socios, salvo que otra entidad asuma parte del riesgo.
Cómo funciona el aval de Avalis
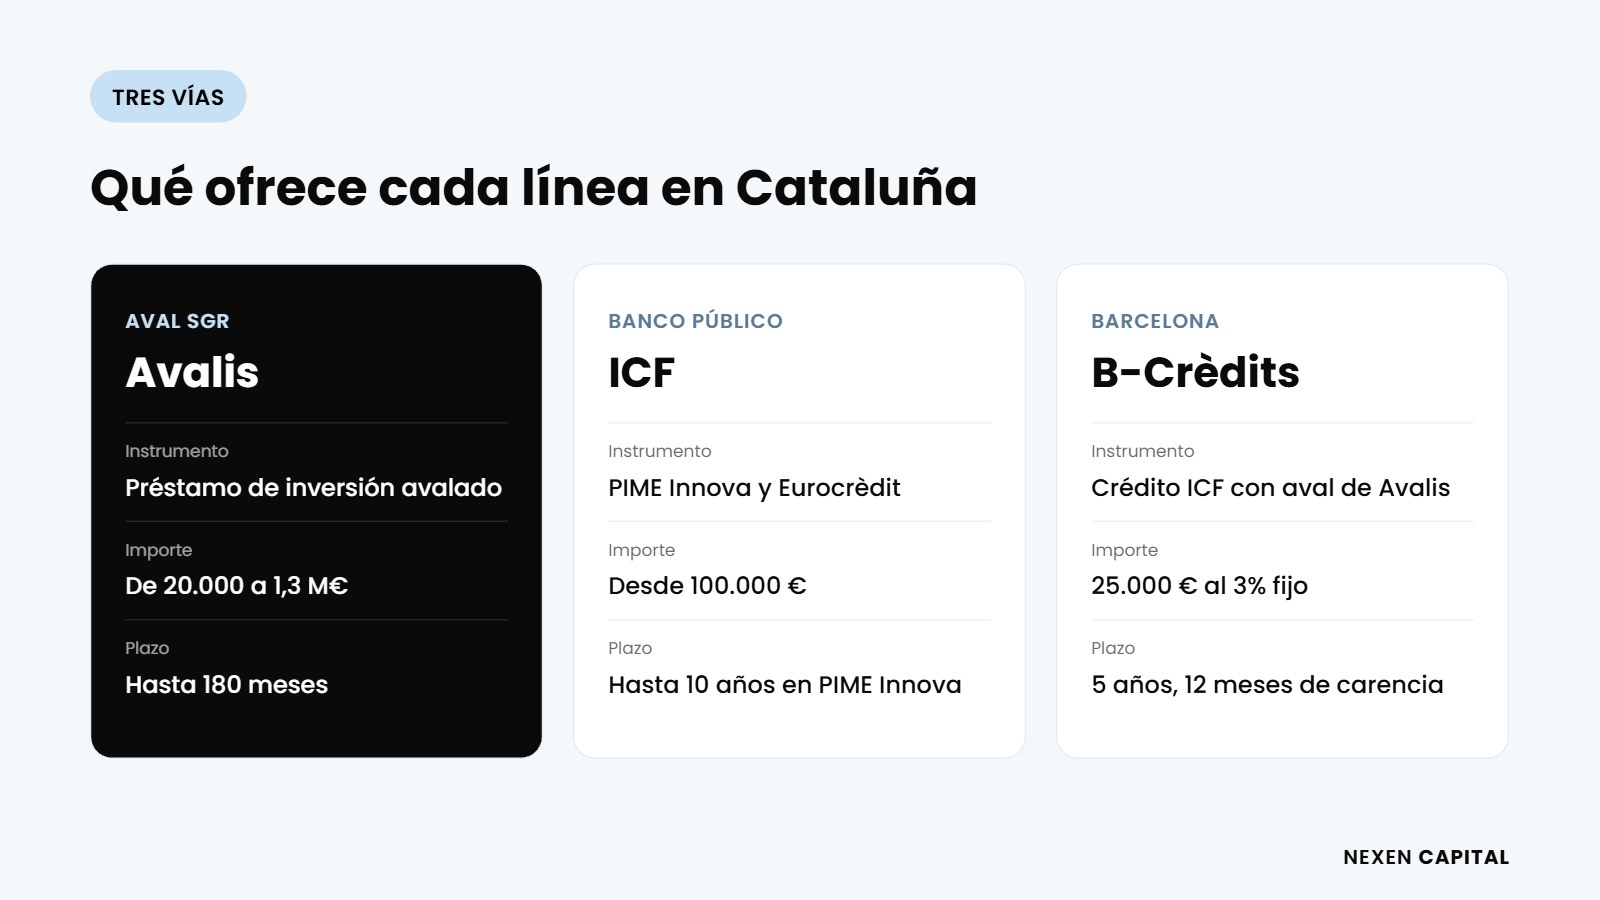
Avalis de Catalunya es una Sociedad de Garantía Recíproca (SGR) creada en 2003, de capital público y privado y supervisada por el Banco de España. Entre sus socios protectores están la Generalitat, el ICF, las patronales Foment y PIMEC, las cámaras de comercio y las principales entidades financieras. Su función es avalar ante el banco el préstamo de pymes, autónomos y emprendedores, cubriendo la falta de garantías y de solvencia que el banco reclamaría. A cambio, la empresa se convierte en socia de la SGR comprando participaciones, que recupera al vencimiento. Es el mismo modelo que explicamos en el post sobre Avalmadrid y la financiación pública en Madrid.
|
Instrumento |
Quién lo da |
Importe |
Plazo |
|---|---|---|---|
|
Préstamo de inversión avalado |
Banco con aval de Avalis |
De 20.000 a 1,3 M€ |
De 36 a 180 meses |
|
Línea ICF-Avalis de circulante |
ICF con aval de Avalis |
De 25.000 a 500.000 € |
Hasta 5 años |
|
PIME Innova |
ICF con garantía del FEI |
De 100.000 a 2 M€ |
Hasta 10 años |
|
B-Crèdits |
ICF, Avalis y Barcelona Activa |
25.000 € |
5 años, con 12 meses de carencia |
¿El aval significa que nunca responderé con mi patrimonio?
No exactamente. El aval de una SGR reduce mucho el riesgo del banco y, con él, la necesidad de pedirte garantías personales, pero cada operación se analiza por separado. En función del riesgo, la entidad puede pedir alguna garantía adicional. Por eso conviene negociar desde el principio que la garantía de Avalis sustituya al aval personal de los socios.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)
Avalis: avales para financiar inversión y circulante
Avalis avala dos grandes tipos de operaciones: la inversión en activos y las necesidades de circulante. Los límites son amplios: hasta 1,3 millones de euros por operación y cliente en avales financieros, y hasta 2 millones por grupo.
Préstamos de inversión sin garantía real
Es la línea para financiar equipos, instalaciones o la adquisición de activos. Según la propia Avalis, su aval permite obtener financiación de hasta 10 años sin garantía real, es decir, sin hipotecar un inmueble, y hasta 15 años si se aporta. Estas son sus condiciones principales:
- Importe: de 20.000 a 1.300.000 euros por operación, mediante préstamo, leasing o renting.
- Plazo: de 36 a 180 meses, con hasta 12 meses de carencia.
- Avalis Verd: línea específica para inversiones sostenibles, de 20.000 a 1 millón de euros y hasta 24 meses de carencia.
- Inversión productiva sin coste: una línea bonificada por la Generalitat, sujeta a disponibilidad de fondos, con plazos de 36 a 144 meses.
- Beneficiarios: pymes, autónomos y emprendedores con sede o actividad en Cataluña.
La línea ICF-Avalis de liquidez
Para el día a día, como nóminas, proveedores o compras, el ICF aporta el dinero y Avalis lo avala. La línea, abierta hasta el 31 de diciembre de 2026, financia de 25.000 a 500.000 euros a un plazo de hasta 5 años, sin comisión de apertura ni de estudio. El precio es Euribor más un 3,45% hasta 100.000 euros y Euribor más un 3,10% entre 100.000 y 500.000 euros. Las empresas innovadoras y en crecimiento que piden entre 250.000 y 500.000 euros bajan a Euribor más un 2,90%.
¿Cuánto cuesta realmente un aval de Avalis?
Al tipo de interés del préstamo se suman la comisión del aval y la compra de participaciones de la SGR, que recuperas al cancelar. Fondos y consultoras como Nexen Capital recomiendan comparar el coste total con el de un préstamo con aval personal, y revisar las líneas bonificadas por la Generalitat, que pueden reducir mucho ese coste. Antes de ir al banco, repasa lo que explicamos sobre cómo consiguen préstamos las empresas bien preparadas.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)
ICF: préstamos directos para startups con tracción
El ICF es el banco público de la Generalitat y presta directamente, como complemento del sector financiero privado. Sus líneas encajan mejor en startups que ya facturan y tienen un proyecto de inversión o de innovación definido.
PIME Innova e ICF Eurocrèdit
PIME Innova financia proyectos de innovación o digitalización con préstamos de entre 100.000 euros y 2 millones, a un plazo de hasta 10 años con hasta 2 de carencia. El tipo es Euribor a 12 meses más un máximo del 2,62%, con una comisión de apertura de hasta el 0,50%, y cuenta con una garantía del 70% del Fondo Europeo de Inversiones a través de InvestEU. Para proyectos de inversión y crecimiento, ICF Eurocrèdit presta a pymes desde 100.000 euros y hasta el 80% del proyecto, con un diferencial del 0,25% sobre Euribor gracias al cofinanciamiento FEDER. Para startups en fases más tempranas, el ICF mantiene además su línea IFEM de préstamos participativos en coinversión con inversores privados.
B-Crèdits para micropymes de Barcelona
Si tu empresa es una microempresa con sede en Barcelona, B-Crèdits es la vía más sencilla. Barcelona Activa, el ICF y Avalis lanzaron en diciembre de 2025 una línea de 4 millones de euros para conceder 160 créditos de 25.000 euros a un tipo fijo del 3%, con 5 años de plazo y 12 meses de carencia. Avalis avala el 100% del principal y el Ayuntamiento subvenciona parte del coste del aval.
¿Puedo pedir directamente al ICF sin pasar por mi banco?
Sí. El ICF tramita sus propias líneas en línea y desde su sede, y en productos como B-Crèdits o la línea de liquidez es él quien desembolsa el dinero. Este es el tipo de situación que Nexen Capital suele identificar: startups que solo conocen la oferta de su banco habitual. Para defender la solicitud, necesitarás una buena proyección de flujo de caja.
Cómo preparar la solicitud y combinarla con tu ronda
Un aval no hace viable un proyecto que no lo es: Avalis y el ICF analizan el riesgo igual que un banco. La diferencia es que valoran el proyecto y no solo el patrimonio de los socios.
Qué analizan Avalis y el ICF
- Viabilidad: un plan de negocio con previsiones creíbles y capacidad de devolución.
- Fondos propios: la aportación de los socios y, si la hay, una ronda reciente que refuerce el balance.
- Destino del dinero: una inversión o necesidad de circulante concreta y justificada.
- Situación al corriente: sin deudas pendientes con Hacienda ni con la Seguridad Social.
- Actividad en Cataluña: sede social o actividad desarrollada en el territorio, y condición de pyme.
El orden que funciona
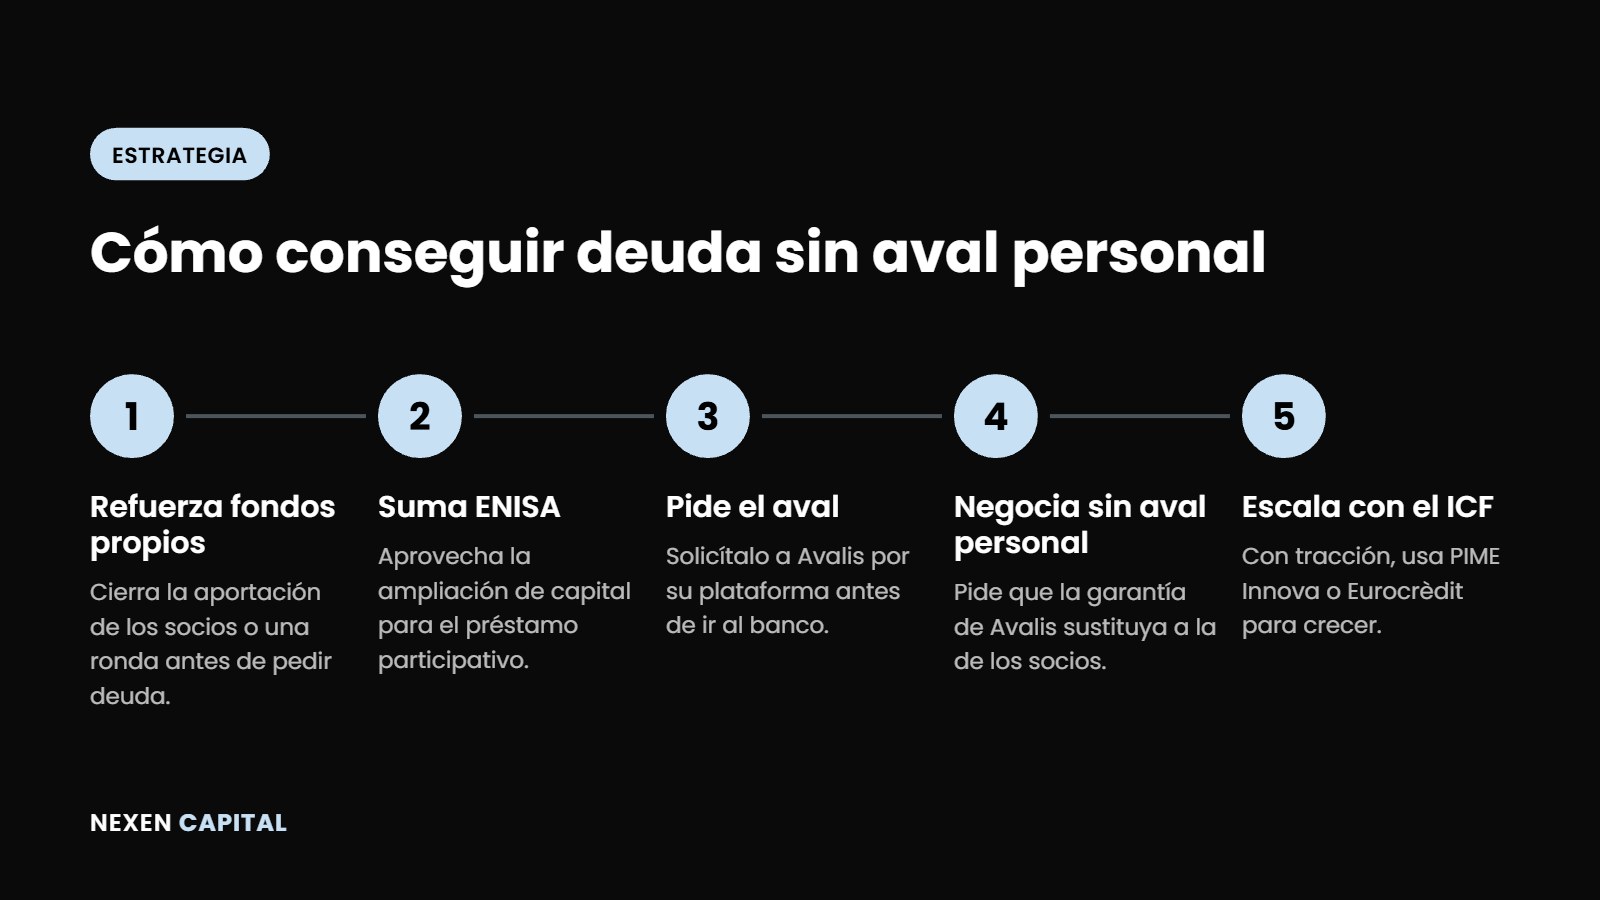
La clave es usar la deuda avalada en el momento adecuado y sin bloquear futuras rondas. Así lo plantean firmas como Nexen Capital, que ordenan la financiación privada y pública de cada startup:
- Refuerza los fondos propios: cierra la aportación de los socios o una ronda antes de pedir deuda.
- Suma un préstamo ENISA: aprovecha la ampliación de capital para pedir el préstamo participativo.
- Pide el aval a Avalis: solicítalo por su plataforma en línea antes de negociar con el banco.
- Negocia sin aval personal: pide al banco que la garantía de Avalis sustituya a la de los socios.
- Escala con el ICF: cuando tengas tracción, usa PIME Innova o Eurocrèdit para crecer.
Combinar instrumentos públicos y privados es lo habitual en las startups mejor financiadas, como contamos en el post sobre cómo combinar CDTI, ENISA y venture capital.
¿Cómo te puede ayudar Nexen Capital en este proceso?
Nexen Capital es una consultora especializada en fundraising para startups, combinando financiación privada y pública. Trabajamos junto a Delvy para ofrecer un servicio 360 que cubre la preparación financiera y el soporte legal, ahorrándote tiempo y evitando errores críticos (ceder gran parte de tu empresa, cláusulas de inversión abusivas) que pueden comprometer tu compañía por falta de conocimiento o de tiempo. La falta de financiación es el segundo motivo de fracaso de las startups y, aun consiguiéndola, cerca del 70% no logra la siguiente ronda y termina cerrando por una mala estrategia de financiación. Nuestro objetivo es que no te ocurra.
1. Búsqueda de inversores (Pre-Seed a Serie A)
Analizamos tu empresa, preparamos una estrategia y realizamos la búsqueda de inversores por encaje (fase, sector y ticket) para acelerar la captación de inversores. Ofrecemos desde servicios de acompañamiento hasta la ejecución completa de la ronda, reduciendo una ronda a un 50% de tiempo, evitando aceptar términos desfavorables en term sheets o pactos de socios por presión de tiempo.
2. Financiación Pública
Preparamos y presentamos solicitudes de ENISA, CDTI y otras líneas a éxito, gestionando de principio a fin elegibilidad, memorias, plan financiero, anexos, subsanaciones y seguimiento. Te ahorramos decenas de horas y minimizamos errores que pueden tumbar la solicitud.
3. Foros de inversión y comunidad
Gestionamos el foro de inversión The Venture Studio, con más de 200 inversores y eventos bimestrales en Madrid y Barcelona para startups que buscan entre 250k€ y 5M€. Además, contamos con una comunidad de 1.000+ emprendedores donde compartimos contenido práctico a diario y realizamos formaciones en directo cada viernes en nuestro grupo de emprendedores.
Preguntas frecuentes sobre los avales del ICF y Avalis
¿Puede mi startup pedir un aval a Avalis si todavía no factura?
Sí, Avalis avala también a emprendedores y empresas de nueva creación, pero tendrás que demostrar que el proyecto puede devolver el préstamo. Ayuda mucho llegar con fondos propios aportados, un plan de negocio sólido y, si es posible, inversores ya comprometidos. Sin ingresos, el importe que puedas conseguir será más prudente.
¿Qué pasa si mi startup tiene la sede fuera de Cataluña?
Avalis puede avalar operaciones de empresas con domicilio en Cataluña y también actividades desarrolladas en el territorio por cualquier empresa, sea cual sea su domicilio social. Si toda tu actividad está en otra comunidad, lo lógico es acudir a la SGR de esa región, como Avalmadrid en Madrid o Elkargi en el País Vasco.
¿Es compatible un préstamo avalado por Avalis con ENISA?
Sí. ENISA es un préstamo participativo que no exige garantías y computa como fondos propios a efectos mercantiles, lo que mejora tu balance ante Avalis y el banco. De hecho, pedirlo primero suele facilitar la aprobación del préstamo avalado. Lo importante es que la suma de cuotas encaje en tu previsión de caja.
¿Recupero el dinero de las participaciones de Avalis?
Sí. Al formalizar el aval compras participaciones de la SGR, porque la ley exige que la empresa avalada sea socia. Ese importe queda inmovilizado mientras dura el préstamo y se reembolsa cuando lo cancelas. Tenlo en cuenta en tu previsión de tesorería, porque durante esos años no podrás usarlo.
¿Cuánto tarda Avalis en aprobar un aval?
Depende de la operación y de lo completa que esté la documentación. Puedes presentar la solicitud por su oficina en línea, y Avalis estudia el riesgo y, si lo aprueba, formaliza el aval con el banco ante notario. Llegar con cuentas, plan de negocio y previsiones actualizadas acorta mucho el proceso.
En resumen, Avalis y el ICF permiten a una startup catalana acceder a financiación bancaria sin que el founder tenga que poner su patrimonio en juego: avales de hasta 1,3 millones de euros por operación, préstamos de inversión de hasta 10 años sin garantía real y líneas directas del ICF para crecer. Bien combinados con ENISA y una ronda privada, multiplican la capacidad de financiación sin diluir.
Si estás a punto de pedir deuda, el mejor momento para plantear el aval es antes de sentarte con el banco, no después. Anticiparte te permite negociar sin garantías personales, elegir la línea adecuada y no hipotecar tu futuro. Si quieres hacerlo con un equipo especializado, te acompañamos en todo el proceso.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)