
Quinientos millones de euros: es lo que Banco Sabadell concedió en financiación bancaria a startups solo en 2025, según la propia entidad. La cifra rompe un mito muy extendido entre fundadores, el de que los bancos no financian startups. Lo hacen, pero con reglas distintas a las de un fondo: unos invierten en equity, otros prestan con venture debt y otros reparten premios que abren puertas a inversores. El problema es que cada programa encaja en un momento concreto de la compañía. Es el tipo de situación que Nexen Capital suele identificar en startups que piden al banco lo que el banco no da. En este post verás qué ofrece cada programa, para quién es y cómo prepararte.
Por qué los bancos financian startups (y qué no hacen)
Para un banco, una startup es un cliente con potencial de crecer durante décadas. Por eso las grandes entidades han creado divisiones específicas que combinan cuentas y servicios con instrumentos que un préstamo tradicional no cubre.
Tres formas de financiar: equity, deuda y premios
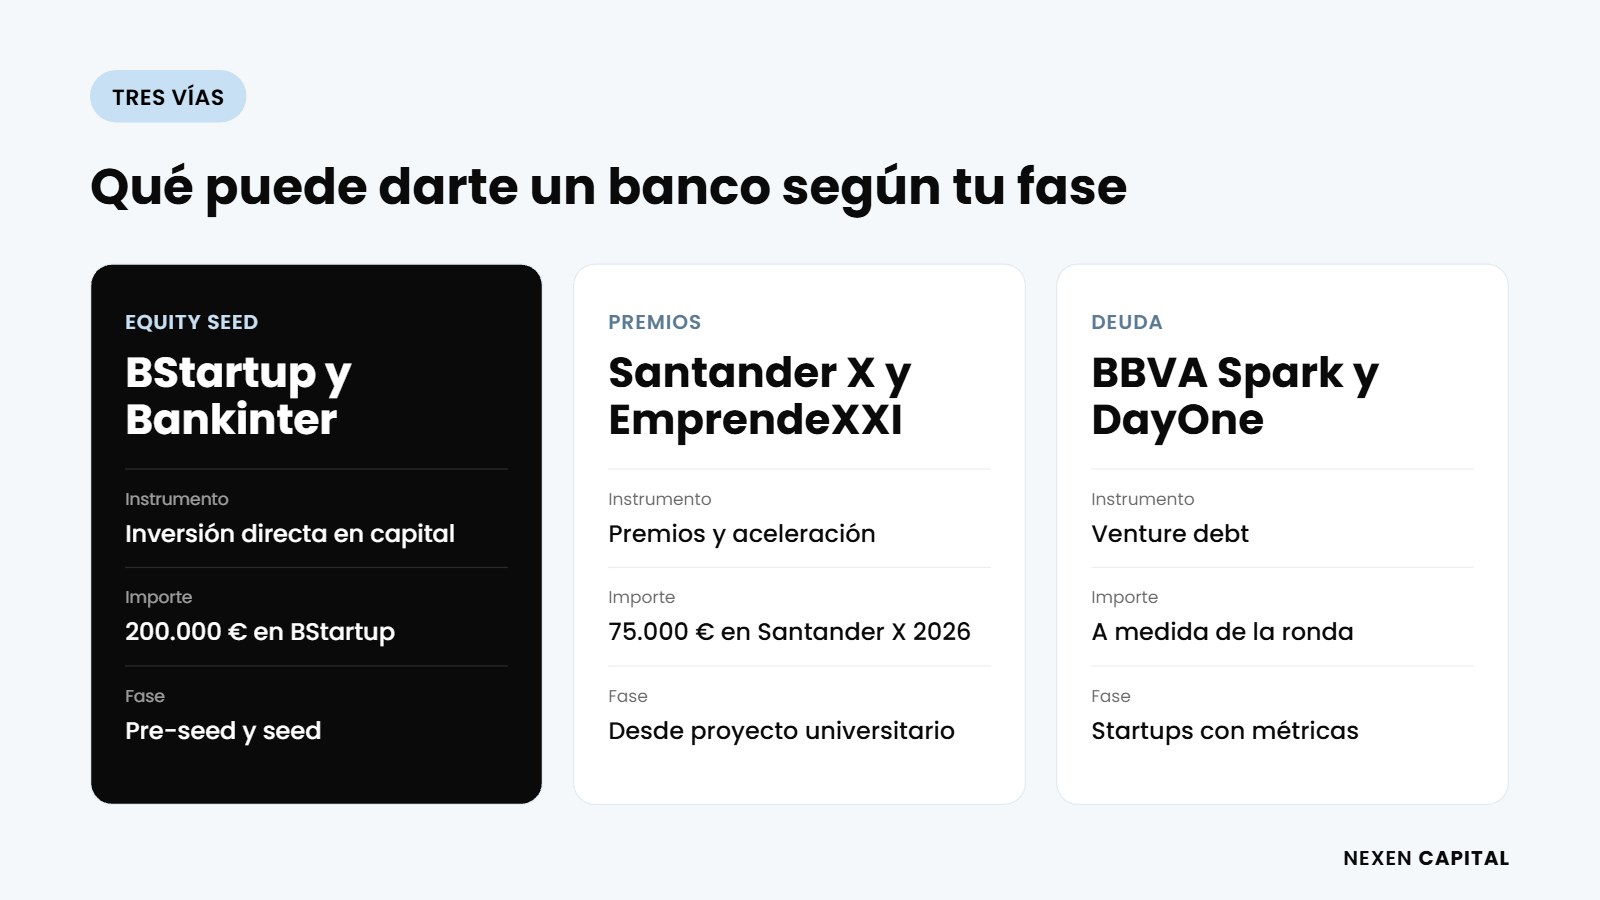
La primera vía es la inversión directa en capital, como hacen BStartup de Banco Sabadell o el programa de la Fundación Innovación Bankinter. La segunda es la deuda adaptada a startups, sobre todo el venture debt, en la que destacan BBVA Spark y DayOne de CaixaBank. La tercera son los premios y programas de aceleración, como Santander X o los Premios EmprendeXXI, que aportan menos dinero pero mucha visibilidad. Ninguno sustituye a una ronda: funcionan como complemento, con una lógica parecida a la del corporate venture capital.
|
Programa |
Banco |
Qué ofrece |
Importe orientativo |
|---|---|---|---|
|
BStartup |
Banco Sabadell |
Inversión en equity en fase seed y banca especializada |
200.000 € por startup, con follow-on de hasta 2 M€ |
|
Santander X |
Banco Santander |
Premios, formación y plataforma de emprendimiento |
75.000 € repartidos en los Spain Awards 2026 |
|
BBVA Spark |
BBVA |
Venture debt y financiación estructurada |
A medida, junto a rondas de venture capital |
|
DayOne |
CaixaBank |
Banca especializada, venture debt y Premios EmprendeXXI |
Premios y acceso a ENISA para participantes |
|
Scaleup Spain Network |
Fundación Innovación Bankinter |
Programa de escalado con Wayra y Endeavor |
Becado, sin pedir equity |
¿Puede un banco darme un préstamo normal si no tengo beneficios?
Es difícil, porque el análisis de riesgo clásico se basa en balances y garantías que una startup no tiene. Las divisiones especializadas miran otras señales: inversores de calidad en el cap table, ingresos recurrentes y caja suficiente para varios meses. Por eso la financiación bancaria llega casi siempre después de una ronda, no antes.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)
BStartup y Santander X: inversión y premios para fases tempranas
Si tu startup está en pre-seed o seed, estos son los dos programas bancarios más conocidos. Uno pone capital a cambio de una participación y el otro reparte premios que sirven sobre todo como escaparate.
BStartup: el inversor seed de Banco Sabadell
BStartup nació en 2013 como servicio de Banco Sabadell para startups y hoy trabaja con más de 6.000 startups clientes. A través de BStartup 10, un vehículo evergreen propiedad 100% del banco, ha invertido en más de 100 compañías como Redpoints, Signaturit o Exoticca. Su ticket es de 200.000 euros, con capacidad de acompañar en rondas posteriores hasta 2 millones. Para fases más avanzadas, el banco cuenta además con el fondo Sabadell Venture Capital. Esto es lo que buscan:
- Equipo comprometido: fundadores ambiciosos, con visión global y capacidad de ejecutar rápido.
- Base tecnológica o científica: invierten en compañías tecnológicas de cualquier sector, con foco en España.
- Producto como motor: una mentalidad orientada a producto y un mercado donde liderar la categoría.
- Fase temprana: proyectos en pre-seed o seed que necesitan su primer inversor institucional.
BStartup Health para startups de salud
BStartup Health es la vertical sanitaria del programa y en julio de 2026 lanzó su novena edición. Selecciona un mínimo de tres proyectos de dispositivos médicos, diagnóstico, terapias, fármacos o e-health, y en cada uno invierte hasta 200.000 euros a cambio de un pequeño porcentaje del capital. Como en cualquier ronda, conviene que llegues sabiendo cuánto equity ceder en cada ronda.
Santander X: premios, visibilidad y salto internacional
Santander X es la plataforma de emprendimiento de Banco Santander. Su convocatoria más relevante son los Santander X Spain Awards, que en 2026 repartieron 75.000 euros entre nueve ganadores de las categorías University, Startup y Scaleup. Los ganadores pasan al Santander X Global Award, donde compiten con proyectos de otros siete países. Además, las universidades convocan premios de 4.000 euros para sus startups, que dan acceso directo a la final nacional.
¿Compensa presentarse a un premio bancario?
Sí, si lo ves como lo que es: visibilidad y red, no financiación. El importe rara vez mueve tu runway, pero la final te pone delante de inversores y del propio banco. Fondos y consultoras como Nexen Capital suelen recomendar elegir uno o dos premios bien alineados con la fase y el sector, en lugar de presentarse a todos.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)
BBVA Spark y CaixaBank DayOne: venture debt y banca para startups
Cuando la startup ya ha levantado capital y tiene métricas, entran en juego las divisiones de banca especializada. Su producto estrella es el venture debt, deuda pensada para alargar el runway entre rondas sin diluir a los socios.
BBVA Spark: venture debt para scaleups
BBVA Spark es la unidad de BBVA para compañías innovadoras de alto crecimiento y fondos de venture capital. Cuenta con más de 1.800 clientes y ha comprometido más de 1.000 millones de euros en financiación desde su lanzamiento. Combina cuentas, cobros, pagos y nóminas con financiación de circulante y estructurada: venture debt y financiación respaldada por activos (asset backed lending). Su venture debt se remunera con intereses y comisiones, y suele incluir warrants, es decir, opciones sobre acciones. La propia entidad lo plantea como complemento de rondas lideradas por fondos, no como sustituto del capital.
CaixaBank DayOne y los Premios EmprendeXXI
DayOne es la división de CaixaBank para empresas tecnológicas y sus inversores, con más de 5.500 clientes y oficinas en siete ciudades. Ofrece apoyo en fundraising y M&A, venture debt, comercio exterior y gestión de tesorería. En paralelo, organiza junto a ENISA los Premios EmprendeXXI, que en 19 ediciones han destinado más de 10 millones de euros en premios y acciones de apoyo a más de 560 empresas. ENISA ofrece a los participantes acceso a su financiación mediante préstamo participativo.
¿Cuándo encaja el venture debt en una startup?
Encaja cuando ya tienes ingresos recurrentes, una ronda reciente con inversores sólidos y un uso claro del dinero, como llegar a un hito antes de la siguiente ronda. Mal usado, puede ahogar la caja. Este es el tipo de situación que Nexen Capital suele identificar, por eso conviene revisar los errores comunes al usar venture debt antes de firmar.
Cómo elegir y preparar tu candidatura a un programa bancario
El error más común es aplicar a todo a la vez. Cada programa encaja con una fase y un tipo de compañía, y elegir bien te ahorra meses de procesos que no van a ninguna parte.
Otros programas: Bankinter y su Scaleup Spain Network
La Fundación Innovación Bankinter invierte junto a Bankinter Capital Riesgo en startups tecnológicas en fases iniciales y ya suma 50 participadas. También impulsa con Wayra y Endeavor el Scaleup Spain Network, un programa becado y sin equity para startups en fase de escalado, que en su séptima edición de 2026 selecciona a 15 compañías. Sus alumni han levantado más de 1.200 millones de euros. Antes de elegir, revisa lo que más pesa en cualquier banco:
- Inversores en el cap table: un fondo o business angels de calidad reducen el riesgo que percibe el banco.
- Métricas recurrentes: ingresos predecibles, unit economics y calidad de la facturación.
- Runway: caja suficiente para varios meses, que demuestre que no pides para sobrevivir.
- Uso del dinero: un destino concreto y medible, ligado a un hito de crecimiento.
- Relación previa: operar con el banco desde el principio facilita que te conozcan cuando necesites financiación.
El orden que funciona
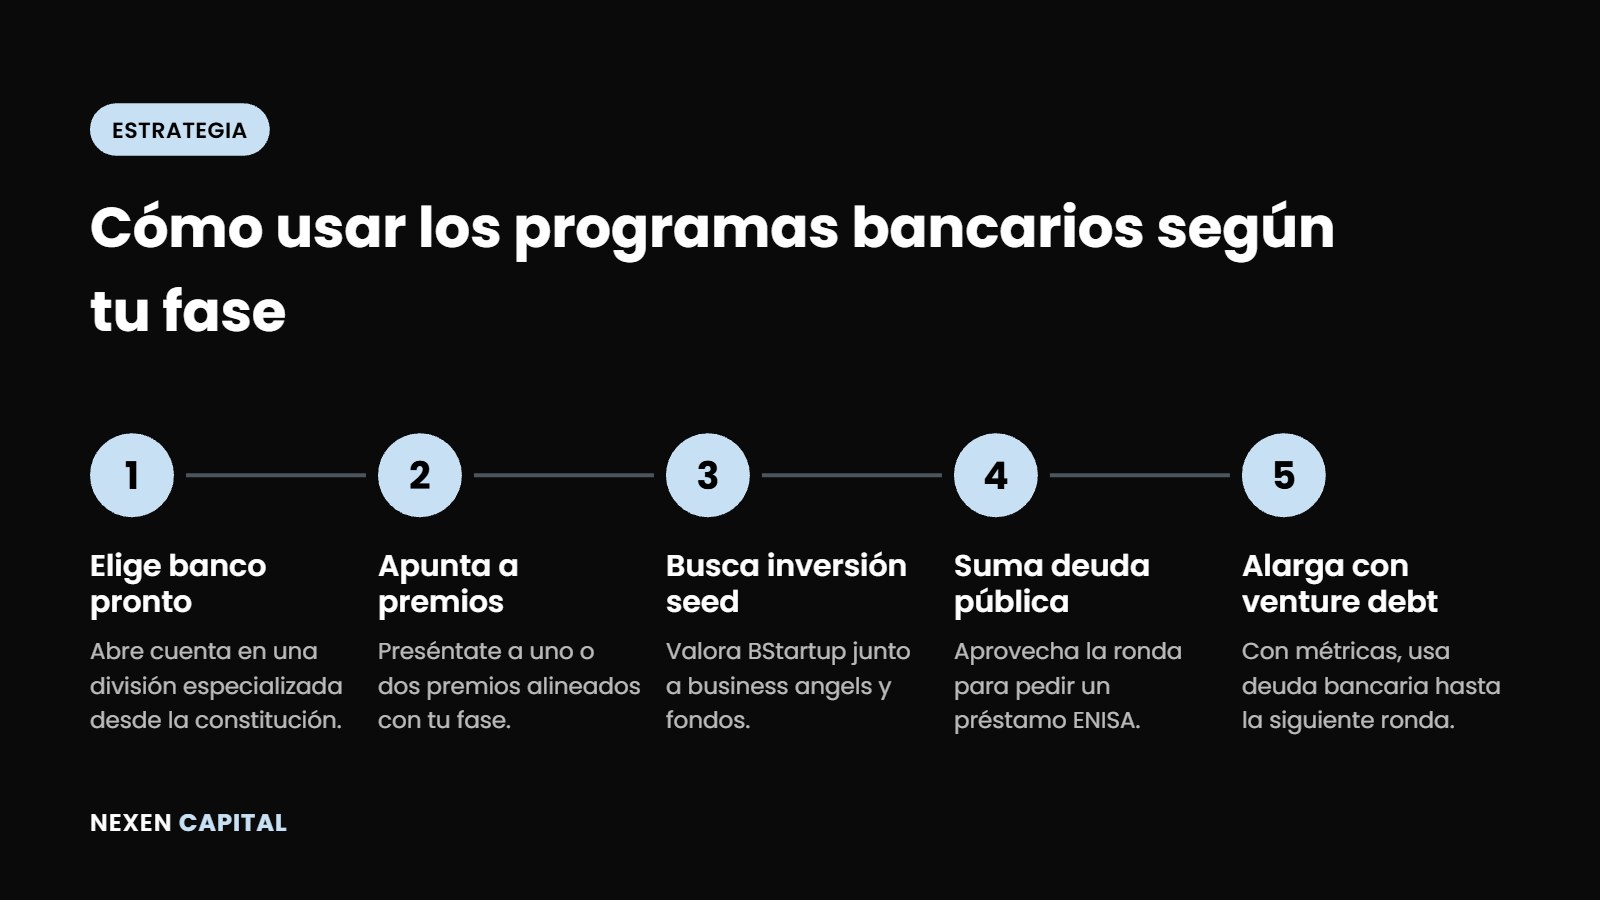
La clave es combinar cada programa con el resto de la financiación de la startup. Así lo plantean firmas como Nexen Capital, que ordenan la estrategia de financiación privada y pública según la fase:
- Elige banco pronto: abre cuenta en una división especializada desde la constitución de la sociedad.
- Apunta a premios: preséntate a uno o dos premios alineados con tu fase para ganar visibilidad.
- Busca inversión seed: valora programas como BStartup junto a business angels y fondos.
- Suma deuda pública: aprovecha la ronda para pedir un préstamo ENISA sin diluir.
- Alarga con venture debt: cuando tengas métricas, usa deuda bancaria para llegar a la siguiente ronda.
El venture debt y ENISA no compiten: uno llega en fases más avanzadas y el otro encaja mejor al principio, como explicamos al comparar ENISA y venture debt según la fase.
¿Cómo te puede ayudar Nexen Capital en este proceso?
Nexen Capital es una consultora especializada en fundraising para startups, combinando financiación privada y pública. Trabajamos junto a Delvy para ofrecer un servicio 360 que cubre la preparación financiera y el soporte legal, ahorrándote tiempo y evitando errores críticos (ceder gran parte de tu empresa, cláusulas de inversión abusivas) que pueden comprometer tu compañía por falta de conocimiento o de tiempo. La falta de financiación es el segundo motivo de fracaso de las startups y, aun consiguiéndola, cerca del 70% no logra la siguiente ronda y termina cerrando por una mala estrategia de financiación. Nuestro objetivo es que no te ocurra.
1. Búsqueda de inversores (Pre-Seed a Serie A)
Analizamos tu empresa, preparamos una estrategia y realizamos la búsqueda de inversores por encaje (fase, sector y ticket) para acelerar la captación de inversores. Ofrecemos desde servicios de acompañamiento hasta la ejecución completa de la ronda, reduciendo una ronda a un 50% de tiempo, evitando aceptar términos desfavorables en term sheets o pactos de socios por presión de tiempo.
2. Financiación Pública
Preparamos y presentamos solicitudes de ENISA, CDTI y otras líneas a éxito, gestionando de principio a fin elegibilidad, memorias, plan financiero, anexos, subsanaciones y seguimiento. Te ahorramos decenas de horas y minimizamos errores que pueden tumbar la solicitud.
3. Foros de inversión y comunidad
Gestionamos el foro de inversión The Venture Studio, con más de 200 inversores y eventos bimestrales en Madrid y Barcelona para startups que buscan entre 250k€ y 5M€. Además, contamos con una comunidad de 1.000+ emprendedores donde compartimos contenido práctico a diario y realizamos formaciones en directo cada viernes en nuestro grupo de emprendedores.
Preguntas frecuentes sobre los programas bancarios para startups
¿Tengo que ser cliente del banco para presentarme a sus programas?
En general no para los premios abiertos, como Santander X o EmprendeXXI, que admiten cualquier startup que cumpla las bases. Para el venture debt, en cambio, el banco te pedirá operar con él, porque necesita ver tus cobros y pagos. Ser cliente desde el principio facilita mucho cualquier conversación posterior.
¿Qué pasa con el equity si BStartup invierte en mi startup?
BStartup entra como un socio más, a cambio de un porcentaje del capital, igual que haría un business angel o un fondo seed. Por eso tendrás que negociar valoración, firmar un pacto de socios y reflejarlo en el cap table. Al ser un vehículo evergreen del banco, no tiene la presión de plazos de desinversión de un fondo tradicional.
¿Es compatible el venture debt con un préstamo ENISA?
Sí, y es habitual combinarlos en distintos momentos. ENISA suele llegar en fases tempranas, ligado a una ampliación de capital, mientras que el venture debt encaja cuando ya tienes métricas y una ronda reciente. Lo importante es no sobreendeudarse: suma las cuotas de ambos y comprueba que tu caja las soporta.
¿Cuánto tiempo tarda un banco en aprobar venture debt?
Depende de la operación, pero cuenta con varias semanas. El banco hará un análisis parecido a una due diligence: métricas, cap table, plan de negocio y calidad de los inversores. Tener un data room ordenado y proyecciones de caja actualizadas acorta mucho el proceso.
¿Puedo presentarme a Santander X si mi startup no sale de una universidad?
Sí. Además de la vía universitaria, el Santander X Spain Award tiene categorías Startup y Scaleup para empresas tecnológicas constituidas en España, sin vínculo universitario. Lo que cambia es el perfil: la categoría Scaleup se dirige a compañías con más tracción. Revisa las bases de cada año, porque los criterios se actualizan.
En resumen, los bancos sí financian startups, pero cada programa responde a una fase: BStartup y Bankinter invierten en seed, Santander X y EmprendeXXI dan visibilidad con premios, y BBVA Spark y DayOne prestan con venture debt a compañías con métricas. Bien combinados con ENISA y una ronda privada, aportan capital y red sin depender solo de los fondos.
Si estás preparando tu próxima ronda, el mejor momento para decidir qué programa bancario te encaja es ahora, antes de necesitar el dinero. Anticiparte te permite elegir banco, preparar las candidaturas y negociar desde una posición cómoda. Si quieres hacerlo con un equipo especializado, te acompañamos en todo el proceso.
Accede a 5 Plantillas + 5 Vídeos explicativos con todo lo que necesitas para conseguir inversión (Gratis por tiempo limitado)